盗難されたらローンはどうなる?アルファード盗難保険の重要性
こんにちは。アルヴェル&ハイエース完全ガイド 運営者の「ホシ」です。
高い人気を誇るアルファードは盗難被害が多く、もし盗まれたらローンはどうなるのか不安になりますね。
実は防犯機器だけでなく盗難保険である車両保険が必須であり、条件を整えれば満額補償で残債を完済できますよ。
今回は満額支払われる条件や車内の荷物補償までプロが解説しましょう。
この記事のポイント
- アルファードが盗難された際のローンや残クレ一括返済の仕組み
- カーセキュリティに加えて車両保険による盗難防衛が必須な理由
- 車両保険から満額支払われる条件と全損時免責ゼロや新価特約の要
- 車内に積んでいたゴルフバッグや荷物を守る身の回り品補償の扱い
アルファードに盗難保険が必須な理由とローンの罠
念願の30系・40系アルファードを手に入れたオーナーにとって、ニュースでたびたび報じられる「巧妙な手口による車両盗難」は決して他人事ではない深刻な問題ではないでしょうか。
私自身、自動車部品メーカーのセールスとして東京と山梨の二拠点をアルファードで往復していますが、営業先のディーラー担当者から「車両保険に入らずに盗まれてしまい、500万円以上のローンだけが残ってしまったお客様がいる」という痛ましい実話を聞き、背筋が凍る思いをしたことがあります。
まずはアルファードが盗難された場合にマイカーローンや残クレの支払いがどうなるのかという現実と、防犯グッズだけでなく『盗難保険(車両保険)』が必須となる理由から詳しく紐解いていきましょう。
盗難されたらローンはどうなる?一括返済の仕組み
「もし駐車場からアルファードが盗まれてしまったら、毎月払っているオートローンは免除されるのだろうか?」と疑問に思う方もいるかもしれませんが、結論から言うと車が盗まれてもローンの返済義務は1円たりとも消えません。
それどころか、マイカーローンやディーラーローンの契約約款では、対象となる車両が盗難や全損で滅失した場合、分割払いを続けられる権利(期限の利益)を失い、残っているローン残債の『一括返済』を求められるのが原則となっているのです。
なぜ一括返済になるかというと、自動車ローンは「購入したアルファードそのものを担保(担保物権)」として低い金利でお金を貸し出す仕組みだからですね。
盗難によって担保である車体がこの世から消えてしまうと、信販会社や銀行としては無担保で数百万円を貸している状態になるため、直ちに契約を終了させて残りの元金を一括で回収する手続きに入ります。
もしあなたが車両保険(盗難補償)に入っていない状態で600万円のローンが残るアルファードを盗まれたら、目の前に車は1台もないのに、信販会社から「残債600万円を一括でお支払いください」という請求書が届くことになるのです。
手元の預貯金で600万円を払えなければ、金利の高いフリーローンや無担保の借り換えローンへ組み直して、存在しない車のために毎月数万円の返済を何年間も続けなければなりません。
さらに毎日の通勤や家族の送迎で次の車がすぐに必要になれば、盗まれたアルファードの借金と新しく買う車のローンを同時に背負う「二重ローン状態」に陥ってしまいます。
警察署に被害届を出して窃盗犯が捜査中であっても、信販会社の毎月の引き落としや一括精算手続きは決して待ってはくれないのが現実でしょう。
こうした家計破綻の危機を100%防ぎ、盗難時に保険金でローン残債を一括完済して借金をゼロにリセットするために、アルファードには盗難保険(車両保険)が必須なのですね。
残クレや銀行ローンで車が消えても借金が残る恐怖
近年の30系後期・40系アルファード購入者の過半数が利用している『残価設定型クレジット(残クレ)』や『銀行マイカーローン』において、車両保険の有無や設定金額の違いで盗難後の収支がどう変わるのか、具体的な数字で比較してみましょう。
特に残クレの場合は、3年後や5年後の「据置残価(例:300万円〜350万円)」を最終回まで据え置いているため、途中で車が盗難されると『未払いの月々分割金+据置残価の合計額(中途解約精算金)』を一括でディーラー系信販会社へ支払う義務が生じます。
新車乗り出し650万円のアルファードを購入し、2年後に盗難被害(当時のローン残債・精算金540万円)に遭った場合の4つの契約パターン別収支を以下の表にまとめました。
| 盗難時の車両保険契約パターン | 受け取れる保険金総額 | 残債540万円精算後の収支 | 次の車の再購入・家計影響 |
|---|---|---|---|
| ①車両保険なし(賠償のみ) | 0円(補償なし) | マイナス540万円(全額借金) | 二重ローンとなり再購入は困難 |
| ②車両保険(下限450万円設定) | 450万円(免責0円で支給) | マイナス90万円(手出し発生) | 貯金から90万円が消え頭金なし |
| ③車両保険(上限時価540万円) | 540万円+全損諸費用 | 0円(保険金で完全完済) | 借金ゼロになり諸費用分が残る |
| ④車両保険(上限+新価特約付) | 新車額650万円+買替諸費用 | プラス110万円以上の余剰 | 余剰金を頭金に新車を再購入可能 |
表のパターン②にご注目いただくと、せっかく車両保険に入っていても、毎月の保険料を月1,000円安くしようと設定金額を下限の450万円に削っていた場合、残債540万円に対して『90万円の追い金(自己資金持ち出し)』が発生してしまうことが分かりますね。
反対に、パターン③や④のように「車両保険の設定金額を上限満額(ローン残債以上)」にし、さらに『新価特約』までセットしておけば、540万円のローンを完済したうえで手元に110万円以上のプラス資金が残るのです。
残クレでは車の所有権がディーラー(信販会社)にあるため、盗難時には保険金が優先的に残債精算へ充当されるルールになっており、設定金額の不足はそのままあなたの貯金の減少に直結します。
したがって残クレや銀行ローンでアルファードに乗る期間中は、常に「現在のローン残債+据置残価」を上回る車両保険金額を維持することが絶対条件だと言えるでしょう。
純正イモビや社外セキュリティでも保険が要る理由
オーナーの中には「トヨタ純正のイモビライザーが付いているし、20万円かけて社外カーセキュリティやハンドルロックも付けたから、もう車両保険(盗難保険)は外しても大丈夫では?」と考える方もいらっしゃいます。
しかし自動車部品を扱うプロの立場から断言すると、どれほど高価な防犯機器を装着していても、アルファードから車両保険を外すことはおすすめできません。
実際にトヨタ公式取扱説明書『イモビライザーシステム』においても、「本システムは車両盗難の防止に寄与する機能であり、すべての車両盗難に対する完全な保証をするものではありません」と明確に記されています(出典:トヨタ公式取扱説明書『アルファード 盗難防止システム(イモビライザーシステム)』)。
近年のプロの窃盗グループは、バンパー隙間から車両の通信配線(CAN通信)へ直接機器を繋ぐ『CANインベーダー』や、スマートキーの電波を複製・解読する『キーエミュレーター(通称ゲームボーイ)』など、純正イモビライザーをわずか数分で無効化する手口を次々と生み出しているのですね。
もちろん、デジタルイモビライザー(IGLA2+など)や社外セキュリティを装着すれば自走盗難の確率は劇的に下げられますが、それでも「レッカー車での強引な牽引盗難」や「ドアこじ開け・配線切断による車体損傷(修理費数十万円)」「ホイールやナビだけの部分盗難」といった被害までは物理的にゼロにできないのが現実です。
万が一、窃盗犯にフロントバンパーや配線ハーネスを破壊されて盗難未遂に終わった場合でも、車両保険に入っていなければ50万円以上の修理代をすべて自腹で支払う羽目になってしまいます。
つまり「カーセキュリティは泥棒を撃退するための盾」であり、「車両保険は万が一突破されたり傷つけられたりした時に600万円の資産を現金で取り戻す命綱」という全く別の役割を持っているため、両方の併用が必須となるわけですね。
一般条件とエコノミーの盗難補償範囲と選び方比較
「アルファードに盗難保険が必須なのは分かったけれど、自動車保険の見積もり画面に『盗難保険』という項目が見当たらない」と戸惑う方もいるのではないでしょうか。
実は日本の自動車保険において「盗難保険」という単独の保険商品は存在せず、任意保険のオプションである『車両保険(一般条件またはエコノミー条件)』に加入することで自動的に車両盗難が補償される仕組みになっています。
アルファードの盗難・いたずら被害における「一般条件」と「エコノミー(車対車+A)」の補償範囲
車体まるごとの車両盗難(一般条件:満額補償 / エコノミー:満額補償)
自宅や出先の駐車場からアルファード本体が盗まれた場合、エコノミー条件でも一般条件と同額の保険金が満額支払われます。
盗難未遂の配線破損・窓割り・純正ホイールやナビ盗難(一般:補償 / エコノミー:補償)
CANインベーダー未遂でのバンパー・配線破損や、車両に固定されたタイヤ・ホイール・ナビの部分盗難も両プランで対象です。
駐車場での当て逃げ・電柱等への単独接触(一般:補償 / エコノミー:対象外)
唯一の違いは自損事故と相手不明の当て逃げであり、盗難・火災・台風水害・飛び石はエコノミーでもすべてカバーされます。
図解の通り、保険料が3割〜4割ほど安い『エコノミー条件(車対車+限定危険・車対車+A)』であっても、アルファード本体の車両盗難はもちろん、盗難未遂によるバンパーやコンピューター配線の破損、さらには純正アルミホイールやナビの部分盗難まで一般条件とまったく同じように補償されるのです。
この仕組みを知らずに「一般条件は年15万円で高いから車両保険ごと外そう」と判断してしまうのは非常にもったいない選択だと言えますね。
もし一般条件の保険料が高く感じる場合でも、車両保険をゼロにするのではなく「エコノミー条件(+免責10万円)」に切り替えれば、年間5万円〜8万円前後の手頃な負担で600万円の盗難補償をキープできるからです。
新車40系やローン残債が多く当て逃げも怖い時期は「一般条件」、運転に慣れて盗難と水害・相手あり事故だけに備えたい30系オーナーは「エコノミー条件」を選ぶのが最も合理的な使い分けになりますよ。
車両盗難から保険金が支払われるまでの日数と手順
万が一、朝起きてガレージを見たらアルファードが忽然と消えていた場合、どのような手順を踏めば車両保険金が支払われるのか、発覚当日から入金までの具体的なタイムラインを押さえておきましょう。
まず盗難に気づいた瞬間に最優先で行うべきことは、現場の状況をスマホで撮影したうえで直ちに『110番通報(警察への被害届の提出)』を行い、続いて契約している『保険会社の事故受付窓口』および『ローン会社(信販会社)』へ一報を入れることです。
保険会社が盗難保険金の支払い審査を進めるためには、警察署が被害届を正式に受理した際に発行される『受理番号』が必須となるため、警察での手続きは当日中に済ませる必要があります。
あわせて、車内にETCカードやクレジットカードを残していた場合は、悪用を防ぐためにカード会社へ利用停止の連絡もすぐに行ってください。
ここで知っておきたいのが、被害届を出した翌日にすぐ600万円が振り込まれるわけではなく、警察の捜査によって車が見つかる可能性を見極めるために『約30日間〜60日間の調査・待機期間』が設けられている点です。
この調査期間中に保険会社から「盗難発生状況報告書」「車検証の写し(または登録事項等証明書)」「譲渡用の印鑑証明書と委任状」、そして極めて重要な『手元にある全てのスマートキー・スペアキー一式』の提出を求められます。
そして30日〜60日が経過してもアルファードが発見されなかった時点で正式に「全損」が確定し、書類提出から約1〜2週間後(盗難発覚からトータル1ヶ月半〜2ヶ月半後)に指定口座や信販会社へ保険金が満額振り込まれる流れとなるのですね。
なお、調査期間中(1〜2ヶ月間)はローンの引き落としがそのまま続くほか、通勤用の足が必要になるため、1日5,000円等のレンタカー代が最大30日間出る『代車費用特約(レンタカー費用特約)』も付けておくと、待機期間中の生活も困らずに済みますよ。
アルファードで必須の盗難保険と満額補償の条件
第1章では、アルファードが盗難されてもローンや残クレの支払い義務は消えないこと、そしてエコノミー条件を含めた車両保険(盗難保険)の加入が必須であることを確認してきました。
続く第2章では、「どうすれば自己負担ゼロで車両保険から満額支払われるのか?」という契約条件の核心と、新車買い替え費用まで100%カバーする特約の組み合わせを詳しく解説します。
さらに、車内に積んでいたゴルフバッグやキャンプ用品・チャイルドシートが盗まれた際の『身の回り品補償特約』の扱いまで、プロの視点で余さずチェックしていきましょう。
車両保険から満額支払われる条件と免責ゼロの原則
アルファードが車両盗難に遭った際、1円の減額や自己負担もなく「設定した車両保険金額が満額支払われる」ためには、契約時と日常管理において押さえておくべき3つの重要条件があります。
ここで多くのオーナーが誤解している嬉しいルールが、一般社団法人日本損害保険協会の公式Q&A(問44)でも明記されている通り、「全損(自動車全体の滅失・盗難で発見されない場合)のときは、契約時に免責金額(5万円や10万円の自己負担額)を設定していても、免責金額を差し引かずに保険金が満額支払われる」という原則です(出典:一般社団法人日本損害保険協会公式『損害保険Q&A 問44 免責金額を設定していた場合の保険金の支払われ方』)。
アルファード盗難時に車両保険から「100%満額支払われる」ための3大必須条件
条件1:協定保険価額(車両保険の設定金額)を「ローン残債・市場価格の上限」に設定すること
全損時の支払上限は設定した協定保険価額になるため、下限に削らず上限満額(モデリスタ等の付属品込み)で契約します。
条件2:降車時の完全施錠と「スマートキー・スペアキー全数(2本以上)」の車外保管・提出
エンジンかけっぱなしや車内へのスペアキー放置による盗難は「重大な過失」となり、保険金が不払いになるため厳禁です。
条件3:免責金額は「5-10万円」や「10-10万円」でOK(全損・本体盗難時は免責0円で満額支給)
免責金額が引かれるのは修理時(分損)のみであり、車体まるごとの盗難では免責10万円設定でも1円も引かれず満額出ます。
図解の通り、車体まるごとの盗難(全損)では免責金額が一切差し引かれないため、毎年の保険料を安くするために免責金額を『10-10万円』に設定していても、盗難時には設定した600万円がまるごと満額振り込まれるのです。
一方で、満額支払いを受けるうえで絶対にやってはいけないNG行動が「コンビニ等でエンジンをかけたまま車を離れること」や「車内のダッシュボード等にスペアキーを隠しておくこと」になります。
万が一スペアキーを車内に置いたまま盗まれると、保険会社の調査でカギが1本足りないことが判明し、「管理上の重大な過失」として保険金が支払われない深刻なトラブルになりかねません。
日頃から必ずドアロックを確認し、使わないスペアキーは自宅の金庫や電波遮断ケースで厳重に保管しておくことが、いざという時に満額補償を勝ち取る鉄則ですよ。
新価特約と全損時諸費用特約で買い替え資金を守る
車両保険から満額支払われる仕組みをさらに盤石にし、盗難後に「追い金ゼロで再び新車のアルファードへ乗り換える」ために欠かせないのが、『新価特約(新車特約)』と『全損時諸費用特約』の2大特約です。
なぜこの特約が必要かというと、通常の車両保険で設定できる金額(協定保険価額)は、新車登録から1年、2年、3年と年数が経過するにつれて、減価償却によって毎年30万円〜50万円ずつ自動的に引き下げられてしまうからですね。
たとえば新車時に650万円で買ったアルファードも、3年目の保険更新時には通常の車両保険金額が「500万円」まで下がってしまうことがあり、そのタイミングで盗まれると500万円しか受け取れず、同じグレードの新車を買い直すには150万円も資金が足りなくなってしまいます。
そこで、新車から3年〜5年以内の車に年間3,000円〜6,000円程度で付けられる『新価特約』をセットしておけば、納車3年後や4年後に全損や盗難に遭っても、時価の目減りに関係なく「新車購入時の価格(650万円)」をベースに手厚く補償されるのです。
なお、保険会社によっては新価特約における「盗難」の扱いが「新車価額まで補償される会社」と「通常の全損時諸費用特約の対象となる会社」に分かれる場合があるため、契約・見積もり時に『盗難も新価特約または車両全損時諸費用の対象になるか』を画面で確認しておくとさらに確実でしょう。
あわせて『全損時諸費用特約(車両全損時臨時費用特約)』が付帯されていれば、車両保険金とは別枠で、次の車を買うための自動車税や登録諸費用・納車費用として「車両保険金の10%(上限20万円〜30万円前後)」が上乗せ支給されます。
新車購入時にはディーラー諸費用や環境性能割などで数十万円の初期コストがかかりますから、この別枠支給があるかないかで再購入時の手出し額は大きく変わってくるのです。
車両保険の上限設定にこの2つの特約を重ねておくことで、万が一の盗難時にもローンを綺麗さっぱり完済し、手出しゼロで次のアルファードを注文できる万全の防衛体制が完成しますね。
車内のゴルフバッグや荷物を守る身の回り品補償特約
アルファードが盗難されたり車上荒らしに遭ったりした際、車体と同じくらいショックが大きいのが「トランクや室内に積んでいた高価なゴルフバッグ、キャンプ道具、ベビーカー、チャイルドシートなどの荷物は補償されるのか?」という問題です。
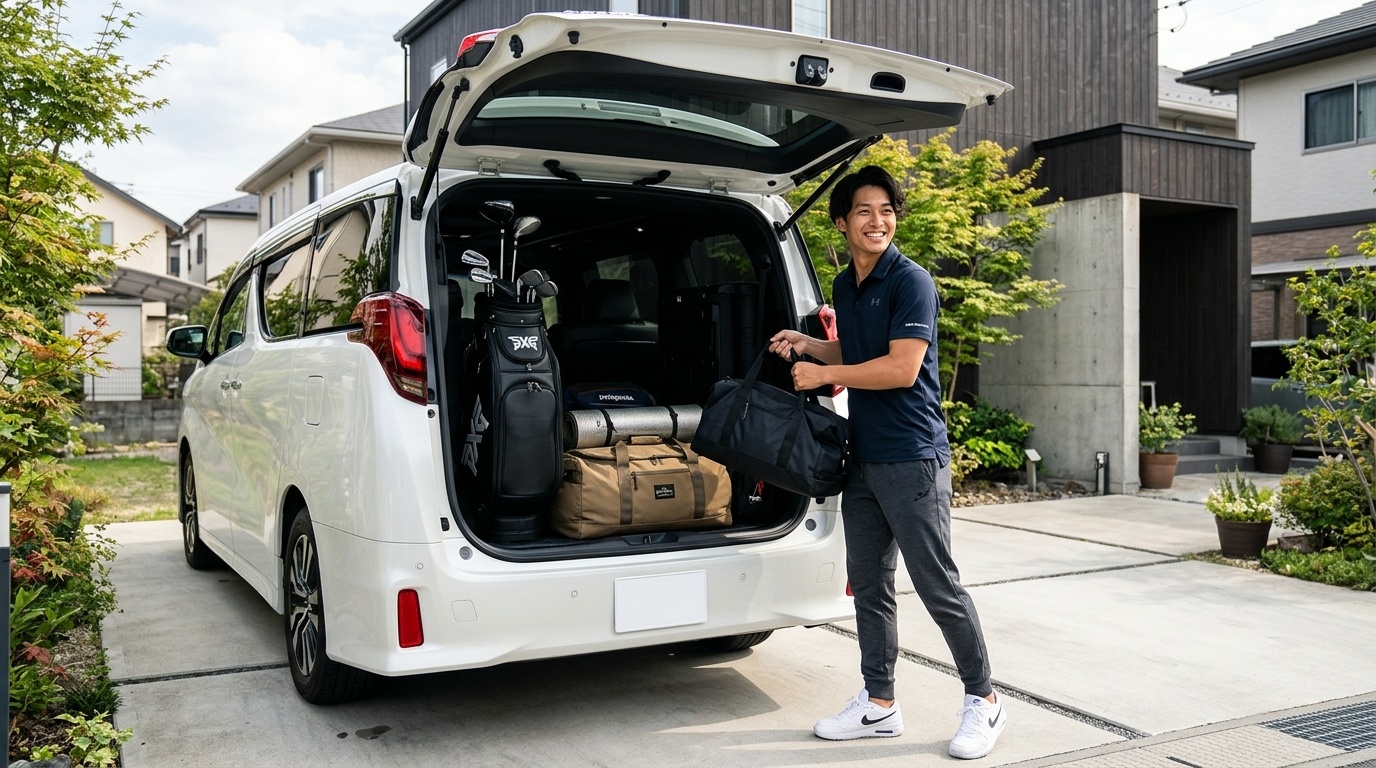
実は、標準の『車両保険本体』で補償されるのは「車体にボルトや配線で固定されている装備品(ナビ・ETC・ドラレコ・エアロ等)」と「チャイルドシート等の車両専用付属品」だけであり、トランクに載せていた個人の荷物は車両保険本体からは1円も支払われません。
そこで重要になるのが、年間1,500円〜3,000円ほどで追加できる『車内身の回り品補償特約(携行品特約・個人身の回り品特約)』であり、車内のアイテム別の補償可否を以下の比較表にまとめました。
| 車内のアイテム・荷物区分 | 具体的な該当品の例 | 車両保険本体での補償 | 身の回り品特約での補償 |
|---|---|---|---|
| ①車両定着・固定装備品 | ナビ、後席モニター、ETC、ドラレコ、エアロ | 補償対象(設定金額内) | 対象外(本体側で補償) |
| ②車両専用の安全付属品 | チャイルドシート、フロアマット、車載工具 | 補償対象(付属品扱い) | 原則本体側でカバー |
| ③趣味・日常の積載荷物 | ゴルフバッグ、キャンプ道具、ベビーカー、衣類 | 補償対象外(1円も出ない) | 補償対象(上限10〜30万円) |
| ④現金・情報機器・業務品 | 現金、カード、スマホ、ノートPC、仕事用工具 | 補償対象外 | 補償対象外(車内放置厳禁) |
表の通り、ゴルフバッグやクラブ一式、キャンプのテントやポータブル電源、ベビーカー、カメラ、衣類といった「③趣味・日常の積載荷物」は、車両保険本体では対象外となるため、『車内身の回り品補償特約(上限10万〜30万円)』を付けておくことで初めて盗難補償の対象になるのです。
この特約は、アルファードごと盗まれた場合はもちろん、施錠された車の窓ガラスを割られてトランク内のゴルフバッグだけを盗まれた「車上荒らし」でも補償されるため、荷物を積む機会が多いミニバンオーナーには非常に頼もしい味方となります。
ただし一点だけ厳重に注意したいのが、表の④にある「現金・クレジットカード・スマートフォン・ノートパソコン・タブレット端末・コンタクトレンズ・仕事用の商品や工具」は、たとえ身の回り品特約に入っていても補償の対象外になるというルールです。
したがって、ゴルフやキャンプ用の荷物には『身の回り品補償特約(20万〜30万円)』で備えつつ、財布やノートPC・スマホはほんの数分の駐車でも絶対に車内に残さず持ち歩く習慣を徹底してくださいね。
盗難保険とローン精算でよくある質問とプロの回答
ここでは、アルファードの盗難保険(車両保険)を使った際の等級ダウンの扱いや、盗難車が後から見つかった場合のルール、火災保険との兼ね合いについて、オーナーのあなたからよく寄せられる質問に回答します。
盗難請求時の翌年保険料への影響や、高級ホイール・エアロパーツだけの部分盗難の扱いまで、いざという時に慌てないための実務知識を網羅しておきましょう。
Q1. アルファードが盗難されて車両保険を使った場合、翌年の等級は何等級下がりますか?
A. 車両盗難(または盗難未遂の破損・ホイール等の部分盗難)で車両保険を使った場合は「1等級ダウン事故(事故有係数適用期間1年)」となります。通常の自損事故や衝突事故(3等級ダウン・事故有期間3年)に比べて、翌年以降の保険料の値上がり幅は非常に小さく抑えられます。
Q2. 車両保険金を受け取ってローンを完済した後に、警察から「盗まれたアルファードが見つかった」と連絡が来たらどうなりますか?
A. 保険金の支払い完了と同時に盗難車の所有権は保険会社へ移ります。ただし支払翌日から原則60日以内に発見された場合は、受け取った保険金を返還して愛車を取り戻し、発見までの損傷修理費を保険請求することも可能です。
Q3. 自宅のガレージや敷地内でアルファードが盗まれた場合、自宅の「火災保険」の盗難補償は使えますか?
A. 住宅の火災保険(家財保険)では自動車本体は補償対象外のため、自宅ガレージ内の車両盗難でも火災保険からは出ません。ただし車内から盗まれたゴルフバッグ等の荷物は、火災保険の携行品損害特約で補償される場合があります。
Q4. アルファード本体ではなく、モデリスタのホイールやタイヤ・ナンバープレートだけが盗まれた場合も車両保険は使えますか?
A. はい、車体に固定・装備されていたタイヤ・アルミホイールやエアロパーツの部分盗難も、車両保険(一般条件・エコノミー条件とも)の補償対象となります。ただし部分盗難は「分損」扱いとなるため、契約時に設定した免責金額(5万円や10万円)を差し引いた金額が支払われます。
とくにQ1・Q3の通り、自宅駐車場での車両盗難は火災保険ではカバーできず、自動車保険の車両保険だけが1等級ダウンの軽い負担で数百万円の資産を守ってくれる唯一の手段となりますので、必ず継続加入しておいてくださいね。
アルファードに必須な盗難保険と防衛策の総まとめ
ここまで、アルファードが盗難された場合にマイカーローンや残クレがどうなるのかという一括返済の仕組みから、盗難保険(車両保険)が必須である理由、満額支払われるための条件、そして車内の荷物を守る身の回り品補償特約まで詳しく解説してきました。
あらためて結論をお伝えすると、車が盗まれてもローンの返済義務は消えず一括精算を求められるため、物理的なカーセキュリティに加えて、残債を100%完済できる『車両保険(一般またはエコノミー)』への加入がすべてのアルファードオーナーに必須となります。
最後に、あなたの大切なアルファードと家計を車両盗難から守り抜くための4つの鉄則を振り返っておきましょう。
1つ目は、車両保険の「設定金額(協定保険価額)」を下限に削らず、ローン残債や残クレ精算金を上回る『上限満額』に設定したうえで、新車から3〜5年は『新価特約』と『全損時諸費用特約』を付帯することです。
2つ目は、車体まるごとの盗難(全損)時は免責金額が差し引かれずに満額支払われるルールを活かし、免責金額を「5-10万円」や「10-10万円」に設定してネット通販型保険で毎年の保険料を賢く抑えることになります。
3つ目は、コンビニ等でのエンジンかけっぱなしや車内へのスペアキー放置を絶対に避け、納車時に受け取った全てのスマートキーを自宅で厳重に保管して「重過失による不払い」を防ぐことでしょう。
そして4つ目は、トランクにゴルフバッグやキャンプ道具・ベビーカーを積む方は『車内身の回り品補償特約』を追加し、対象外となるノートPCやスマホ・現金は降車時に必ず持ち出すことに尽きます。
この4つの防衛策さえ整えておけば、万が一プロの窃盗団に狙われる不運に見舞われても、借金が残るどころか保険金でローンを完済して次の新しいアルファードへ乗り換えることが可能です。
ぜひ今すぐ手元の保険証券で「車両保険の設定金額」と「新価特約・身の回り品特約の有無」をチェックし、揺るぎない安心感とともにアルファードとの最高のカーライフを満喫してくださいね。