ハイエースの任意保険はなぜ高い?車両保険の選び方と保険料を安く抑える裏ワザ
こんにちは。アルヴェル&ハイエース完全ガイド 運営者の「ホシ」です。
乗用車からハイエースへ乗り換える際、任意保険の見積もり額の高さに驚いていませんか。
実は盗難リスクや貨物区分の仕組みを知れば、補償を削らずに保険料を大幅に下げられるのです。
今回は任意保険が高い理由から、盗難補償を維持して節約する車両保険の選び方まで解説します。
この記事のポイント
- 高い盗難リスクと型式別料率クラスが保険料を押し上げる理由
- 4ナンバー小型貨物と1ナンバー普通貨物の通販型保険の制限
- 盗難補償を維持したまま車両保険料を約4割下げる限定型活用
- 免責設定や一括見積もりで年間3万〜6万円を節約する具体策
ハイエースの任意保険が高い理由と車両保険の罠
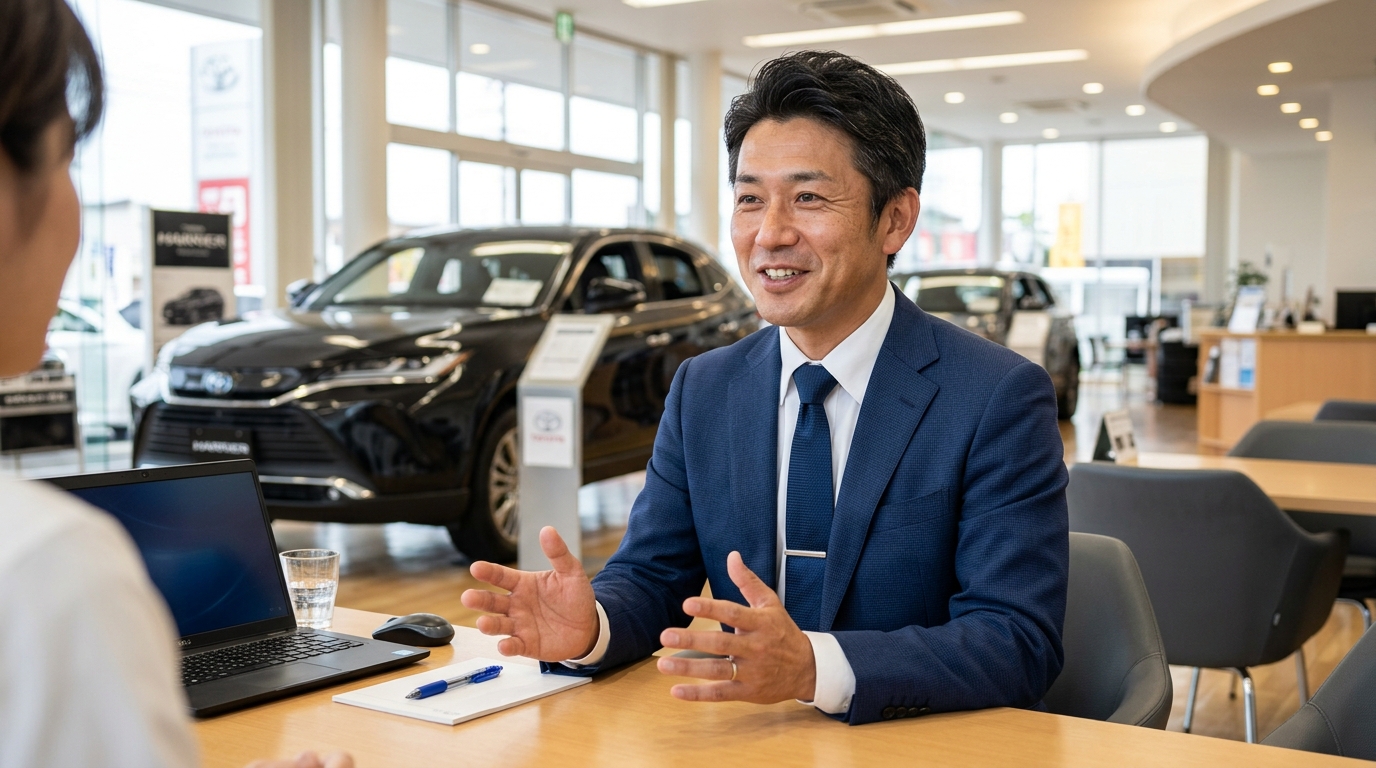
一般的なファミリーミニバンやSUVから200系ハイエースへ乗り換えたオーナーが最初に直面する壁が、自動車保険(任意保険)の更新・車両入替見積もりの高さです。
これまで無事故で20等級近くまで育てた優良ドライバーであっても、ハイエースへ車両入替をした瞬間に年間保険料が1.3倍から2倍近くへ跳ね上がるケースは珍しくありません。
なぜハイエースの任意保険がここまで高く設定されているのか、まずは損害保険会社の算定ロジックと商用バン特有の背景から詳しく見ていきましょう。
盗難被害の多さと型式別料率クラスの仕組み
ハイエースの任意保険料、とりわけ「車両保険」の掛け金を大きく押し上げている第1の原因は、国内トップクラスで推移し続けている「車両盗難被害の多さ」にあります。
ハイエースに搭載されるディーゼルエンジンや頑丈な車体構造は、未舗装路が多い中東やアフリカ、東南アジア諸国で絶大な信頼を集めており、海外バイヤーから常に高値で取引されているのが実情です。
その結果、国際的な窃盗団から狙われやすく、自宅駐車場やコインパーキングから一晩で車両ごと持ち去られる被害が後を絶ちません。
日本の損害保険会社は、損害保険料率算出機構『型式別料率クラス』の算定データに基づき、過去3年間の型式ごとの保険金支払い実績に応じて保険料率を決定しています。
車両盗難が発生すると、修理代ではなく「300万円〜500万円規模の全損保険金」が一度に支払われるため、盗難件数が多い型式はどうしても車両料率クラスが高止まりしてしまうのです。
つまり、あなた自身がどれほど安全運転を心がけていても、ハイエースという車種全体の盗難支払い実績によって基本保険料が底上げされている構造だと言えます。
特に人気の高いスーパーGLのダークプライム系や4WDディーゼル車は車両価額も高いため、フルカバーの車両保険を付けると掛け金が一気に膨らみがちです。
愛車を物理的・電子的に守る防犯対策については、ハイエースの【盗難率上位】プロが本気で推奨する最強カーセキュリティ5選および最新の盗難手口「CANインベーダー」の恐怖とハイエース防衛術もあわせて確認しておいてください。
盗難リスクが高いハイエースだからこそ「車両保険を外す」のではなく「盗難補償を残して安く組む知恵」が不可欠になってきます。
この型式別料率クラスと盗難全損リスクの関係性を理解することが、保険料削減の第一歩となるでしょう。
ハイエースの任意保険料が高騰する3大構造要因
要因1:海外需要の高さに起因する車両盗難リスクと高料率クラス
盗難による全損保険金の支払い実績が多いため、車両保険の料率クラスが高止まりしやすい構造です。
要因2:車両総重量3トン超の慣性力と年間走行距離の長さ
積載時の車重が重く稼働時間も長いため、万一の衝突時における対人・対物賠償額が大きくなります。
要因3:異常な高リセールによる協定保険価額と通販型の引受制限
年式が進んでも車両価額が下がりにくく、貨物ナンバーでは割安な通販型保険の選択肢が絞られます。
重い車両総重量と長距離走行が招く賠償リスク
盗難リスクに続いて任意保険料を高くしている第2の要因が、ハイエース本来の「車両総重量の重さ」と「年間走行距離の長さ(稼働率の高さ)」による対人・対物賠償リスクです。
ハイエースバンは最大1,000kg〜1,250kgもの貨物積載に耐えられるよう、高剛性なビルトインラダーフレーム構造を採用しています。
そのため空車状態でも車両重量は約1.8トン〜2.1トンに達し、荷物や車中泊架装を積んだ状態では車両総重量が3トンを超えるヘビー級ボディとなります。
トヨタ自動車公式『ハイエース バン 価格・グレード』の主要諸元でも確認できる通り、この重量は一般的なコンパクトカーやミドルサイズミニバンの約1.5倍以上に相当する数値です。
物理の法則上、重い車体が走行中に持つ運動エネルギーは大きくなるため、万が一の追突事故や交差点での出会い頭事故において相手車両や道路施設へ与える損害額が大きくなりやすい傾向があります。
さらにハイエースは仕事での現場移動や長距離配送、週末のキャンプ・車中泊トリップなどで年間2万キロ〜3万キロ以上走るオーナーが非常に多い車種です。
公道を走っている時間が長ければ長いほど、統計上の事故遭遇確率も高まるため、損害保険会社の算出データにおいて対人・対物・人身傷害の基本料率がシビアに見積もられます。
またキャブオーバー型(前席の下にエンジンがある形状)はフロントノーズが短いため、衝突時の搭乗者保護の観点からも人身傷害補償の重要度が高いと評価されています。
特に高速道路での長距離移動や夜間の現場移動が多いオーナーほど、万一の事故時に搭乗者全員の治療費や休業損害を実費補償してくれる人身傷害保険の役割は極めて重要です。
車重の重さと走行距離の長さという商用バンならではの特性が、賠償保険パートの掛け金にも影響しているわけです。
だからこそ対人・対物賠償は無制限を厳守しつつ、走行距離区分や安全運転支援割引を正しく申告することが大切になります。
高い中古車相場と連動する車両保険の協定価額
ハイエースの任意保険を語るうえで見落とせない第3の要因が、異常なまでに値落ちしない「中古車リセールバリュー(市場実勢価格)の高さ」と車両保険金額の連動性です。
通常の乗用車であれば、新車から5年・7年と年式が経過するにつれて市場価値が下がり、車両保険で設定できる「協定保険価額(補償上限額)」も毎年数十万円単位で下がっていきます。
協定保険価額が下がれば、それに比例して車両保険の掛け金も毎年自然に安くなっていくのが一般的なマイカーのサイクルです。
ところがハイエースの場合、5年落ちや7年落ちになっても中古車市場での取引価格が新車時とほとんど変わらない高水準で維持されるという特殊な現象が起きます。
保険会社が毎年改定する『自動車保険車両標準価格表』は実際の市場流通相場を反映して決められるため、ハイエースは何年乗っても高い車両保険金額が設定され続けるのです。
たとえば新車時400万円で購入したディーゼル4WD車が、5年後でも320万円〜350万円の車両保険価額を維持できるのは資産防衛として大きなメリットにほかなりません。
万が一の全損事故や盗難被害に遭った際にも、次のハイエースを買い直すための頭金やローン完済資金をほぼ全額カバーできる安心感は他車種では得られない強みと言えます。
しかし裏を返せば、「いつまでも新車並みの高い補償額が維持される=毎年の車両保険料がなかなか安くならない」というジレンマを生む原因にもなっています。
ハイエースがなぜこれほど高い資産価値を保ち続けるのかについては、ハイエースのリセールバリューはなぜ落ちない?過走行でも高く売れる裏側もあわせてご覧ください。
また、現在お乗りのハイエースのリアルな市場価値や残価バランスを把握したい方は、アルファード、ヴェルファイア、ハイエースの残価設定ローン計算!維持費と売却益でシミュレーションしてみてください。
車両保険料が高いのは「盗難や全損時に300万円以上の現金が戻ってくる権利」を維持している証でもあると捉えるのが正解でしょう。
小型貨物や普通貨物における通販型保険の制限
3ナンバーや5ナンバーの乗用車からハイエースバン(4ナンバー・1ナンバー)へ乗り換える際に多くの方が戸惑うのが、「ネット通販型(ダイレクト型)自動車保険の引受制限」です。
乗用車であればすべてのダイレクト型損保でWeb上から簡単に最安プランを契約できますが、車検証の用途が「貨物」となるハイエースバンでは保険会社ごとに対応が大きく分かれます。
まず標準ボディを中心とした「4ナンバー(小型貨物車)」については、近年ソニー損保やチューリッヒ、アクサダイレクト、SBI損保、イーデザイン損保など多くの通販型損保がWeb契約に対応しています。
ただし一部の外資系通販損保や共済では「貨物車は対人・対物のみで車両保険のセット不可」や「新規Web申込の対象外」といった制限が設けられているケースがあるため注意が必要です。
さらにハードルが上がるのが、ワイドボディ・ミドルルーフ(バン)やスーパーロング(バン)などの「1ナンバー(普通貨物車)」で登録されたハイエースです。
1ナンバーの普通貨物車は本来トラックと同じ区分になるため、多くのダイレクト型損保でインターネットからの即時見積もりができず、代理店型(東京海上日動、損保ジャパン、三井住友海上、あいおいニッセイ同和など)での契約が中心となります。
また貨物ナンバー車では、乗用車のように型式ごとの細かな17段階クラスではなく、「自家用小型貨物車」「自家用普通貨物車」という区分単位の料率体系や独自の年齢条件区分が適用される点も特徴的です。
1ナンバーと4ナンバーの税金・高速料金・車検費用を含めた総合比較については、ハイエースの1ナンバーと4ナンバーどっちが得?車検・税金・高速料金を比較で詳しく比較しています。
ディーラーや馴染みの代理店に言われるがまま1社だけで契約してしまうと、年間3万〜5万円以上も割高な保険料を払い続けることになりかねません。
| ナンバー区分・用途 | ダイレクト型保険の加入可否 | 料率クラス・年齢条件の特徴 | 保険料を抑える対策ポイント |
|---|---|---|---|
| 4ナンバー(小型貨物) | 多くの通販型でWeb加入可能 | 車両料率クラスは固定または高水準 | 4ナンバー対応通販型の一括比較が有効 |
| 1ナンバー(普通貨物) | 引受不可または電話申込が多い | 対物リスク・積載量基準で審査が厳格 | 引受実績のある損保複数社から相見積もり |
| 3ナンバー(乗用ワゴン) | 全社の通販型で即時加入可能 | 乗用1〜17段階の型式別料率クラス適用 | 35歳以上補償やインターネット割引を活用 |
| 8ナンバー(キャンピング) | 通販型は一部限定・代理店型中心 | 架装設備を含めた協定保険価額の設定が必要 | 架装明細を提示して車両保険価額を適正化 |
乗用ワゴンや構造変更車で変わる保険料と条件
ハイエースには4ナンバーや1ナンバーの貨物バンだけでなく、10人乗りの「3ナンバー乗用ワゴン(GL・グランドキャビン等)」や、8ナンバーの「キャンピングカー登録車」、さらに貨物から乗用へ構造変更した車両も存在します。
これらのナンバー区分によって任意保険のルールがどう変わるのかも、購入前やカスタム前に必ず押さえておきたいポイントです。
まず新車時から3ナンバー乗用車として登録される「ハイエースワゴン(TRH214W/219W/224W/229W等)」は、法律上アルファードやヴォクシーと同じ「自家用普通乗用車」として扱われます。
そのため、国内すべてのダイレクト型(ネット通販型)自動車保険にWeb上から100%制限なしで加入でき、インターネット割引(最大1万〜2万円割引)もフル活用できるのが大きな強みです。
一方で、4ナンバーや1ナンバーのバンを購入したあとでシート増設等を行い、車検場で3ナンバー乗用車へ「構造変更(用途変更)」した場合は少し扱いが異なります。
車検証上の用途は「乗用」に変わるものの、型式欄には元の貨物型式(GDH201V改など「改」付き型式)が残るため、通販型損保によっては「改造車(構造変更車)」と判定されてWeb申込が弾かれ、電話審査が必要になるケースがあるのです。
4ナンバーから3ナンバー乗用へ構造変更する際の具体的な手続きやメリット・デメリットは、ハイエースの4ナンバーから3ナンバー乗用へ構造変更するメリットと総費用を参照してください。
また8ナンバーのキャンピングカー登録車や、高価なベッドキット・サブバッテリー・FFヒーターを架装した車両では、通常の車両標準価格表だけでは架装分の金額(100万〜300万円相当)がカバーされません。
カスタム車両で盗難や全損に備えるなら、注文書や架装見積書を保険会社へ提出し、カスタム費用を上乗せした協定保険価額で契約できる保険会社を選ぶことが鉄則です。
ご自身のハイエースのナンバー区分(4・1・3・8ナンバー)とカスタム内容に合った引受先を選ぶことで、いざという時の不払いリスクをゼロにできます。
ハイエースの車両保険の選び方と安く抑える裏ワザ
ハイエースの任意保険が高くなる理由が分かったところで、ここからは「盗難や重大事故の補償は一切削らずに、毎年の支払額だけを3万〜6万円以上安く抑える実践テクニック」を解説します。
保険料が高いからといって車両保険そのものを外してしまうと、万一盗難に遭った瞬間に数百万円のローン残債だけが残る取り返しのつかない事態を招きかねません。
プロのハイエースオーナーが実践している「補償の急所を守り抜く賢い車両保険の組み方」を順番に見ていきましょう。
盗難補償を維持して半額を狙う限定型車両保険
ハイエースの任意保険料を劇的に引き下げる最も効果の高い裏ワザが、車両保険の種類をフルカバーの「一般型(一般条件)」から限定カバーの「エコノミー型(車対車+限定A)」へ切り替える方法です。
多くの方が「エコノミー型にすると盗難やイタズラ、自然災害のときに保険が下りないのでは」と誤解して高い一般型を選び続けています。
しかし損害保険の約款を正しく確認すれば分かる通り、エコノミー型(車対車+A)であっても「車両盗難」「火災・爆発」「台風・竜巻・洪水・高潮」「飛来中・落下中の他物との衝突(飛び石等)」「落書き・いたずら」は一般型とまったく同じように100%補償されるのです。
では一般型とエコノミー型で何が違うのかというと、エコノミー型で対象外になるのは「電柱やガードレール、自宅の壁に自分でぶつけた単独の自損事故」と「相手車両のナンバー等が特定できない当て逃げ(一部損保では相手特定で補償)」の2点だけに限られます。
現代のハイエースにはパノラミックビューモニター(全方位カメラ)やクリアランスソナー、デジタルインナーミラーが普及しているため、運転に慣れたオーナーが電柱に突っ込んで全損させる確率は極めて低いでしょう。
さらに前後2カメラの駐車監視付きドライブレコーダーを装着しておけば、万一の接触トラブルでも相手車両のナンバーを記録してエコノミー型の補償対象にできる可能性が高まります。
トヨタ自動車公式『ハイエース バン 取扱説明書』に記載されているトヨタセーフティセンス(プリクラッシュセーフティやパーキングサポートブレーキ)の作動条件を把握しておくことも、自損予防と保険割引(ASV割引)の両面で有効です。
自損事故補償だけを切り離すエコノミー型を選ぶだけで、ハイエースの車両保険料そのものが約35%〜45%(年間3万〜7万円前後)も安くなるため、これを使わない手はありません。
| 損害・トラブルの種類 | 一般型(フルカバー) | エコノミー型(車対車+A) | ハイエースでの重要度と評価 |
|---|---|---|---|
| 車両盗難・火災・爆発 | 補償される(1等級ダウン) | 補償される(1等級ダウン) | 最重要:エコノミー型でも満額補償 |
| 台風・洪水・高潮・飛来物 | 補償される(1等級ダウン) | 補償される(1等級ダウン) | 飛び石のフロントガラス交換も対象 |
| 他の自動車との衝突・接触 | 補償される(3等級ダウン) | 補償される(相手確認時等) | ドラレコ装着で相手特定が容易 |
| 電柱・ガードレール自損事故 | 補償される(3等級ダウン) | 補償対象外(自己負担修理) | パノラミックビュー等で自損予防可能 |
| 年間車両保険料の目安 | 約8万円〜16万円前後 | 約4万円〜8万円前後(約4割安) | 年間3万〜7万円以上の節約効果 |
免責金額の引き上げと等級を守る自己負担基準
エコノミー型への変更とセットで必ず取り入れたい第2の節約術が、車両保険の「免責金額(事故時の自己負担額)」をあえて高く設定するテクニックです。
多くの初期見積もりでは、1回目の事故の自己負担が0円または5万円となる「0-10万円」や「5-10万円」という免責設定が自動的に選ばれています。
一見すると「自己負担0円のほうが得だ」と感じるかもしれませんが、ここに自動車保険の等級ダウン制度の落とし穴が潜んでいます。
もしバンパーを擦って8万円の修理代がかかったときに車両保険を使ってしまうと、翌年から3年間「3等級ダウン」かつ「事故有係数」が適用され、3年間の保険料値上がり分の合計が10万〜15万円を超えてしまい、結果的に保険を使わない方が安上がりだったという逆転現象が起きるのです。
つまりハイエースにおいて10万円前後の軽微な板金修理では、そもそも等級を守るために車両保険を使うべきではありません。
最初から「10万円以下の小傷は自腹で直し、車両保険は30万円以上の大事故や数百万円の車両盗難のためだけに使う」と割り切って、免責金額を「10万円-10万円(1回目も2回目も自己負担10万円)」へ引き上げるのが最も合理的な判断です。
しかも車両盗難等で「全損」となった場合には、免責金額10万円を設定していても免責が差し引かれず協定保険価額の満額(100%)が支払われる保険会社が大半となっています。
つまり最大の懸念事項である「車両盗難による全損時」には自己負担10万円すら発生せず、契約した車両保険金額がそのまま丸ごと口座へ振り込まれる仕組みになっているのです。
普段のちょっとした擦り傷は手元の現金で安く板金修理し、本当に困る大損害だけを保険会社にリスクヘッジしてもらうのが、保険本来の正しい使い方だと言えます。
免責金額を「0-10万円」から「10-10万円」へ変更するだけで、さらに年間8,000円〜2万円前後の掛け金を確実に節約できるでしょう。
運転者限定や年齢条件と重複特約の徹底見直し
車両保険のスリム化に続いて見直したい第3のポイントが、「運転者限定・年齢条件の最適化」と「不要な重複特約の仕分け」です。
ハイエースを家族や仕事仲間と共有している場合、念のためという理由で「運転者限定なし」や「全年齢補償(または21歳以上補償)」のまま放置しているケースが散見されます。
しかし実際にはオーナー本人と配偶者しか運転しないのであれば、「本人・配偶者限定(または本人限定)」かつ「30歳以上補償・35歳以上補償」へ変更するだけで全体の保険料が15%〜25%以上ダウンします。
もし年に数回だけ別居の子供や友人にハンドルを握らせる機会があるなら、通年の保険条件を広げるのではなく、乗る日だけスマホから1日単位(数百円〜)で加入できる「1日自動車保険」や一時的な条件変更手続きを使う方がはるかに経済的です。
さらに特約まわりでは、火災保険やクレジットカード、セカンドカーの保険と補償がダブりやすい「個人賠償責任特約」「携行品損害特約」「ファミリーバイク特約」「弁護士費用特約」の重複チェックを忘れないでください。
これらの特約は1世帯で1つの保険に付いていれば家族全員がカバーされるものが多いため、2台目としてハイエースを所有している場合は重複分を外すだけで数千円〜1万円近く削れます。
逆に仕事道具や高額なキャンプギア、釣り具などを常時荷室に積んでいる方は、車内の積載動産が盗難や事故で補償される「車内身の回り品特約(積載動産特約)」の対象範囲を確認しておくと安心です。
なお、任意保険と並んで毎年発生する固定費である車検費用についても、ハイエースの車検代相場はいくら?毎年車検を格安に抑える見積術および楽天Car車検を活用すれば、ディーラー車検より年間数万円単位で維持費を圧縮できます。
運転者の範囲と特約の重複を1つずつ棚卸ししていくことで、補償の穴を作らずに固定費の無駄だけを綺麗に削ぎ落とせるはずです。
盗難補償を一切妥協せず任意保険料を3〜6万円下げる4ステップ
ステップ1:車両保険を「一般型」から「エコノミー型(車対車+A)」へ変更
車両盗難・台風・水害・飛び石・相手のある接触事故の補償を100%残したまま車両保険料を約4割圧縮します。
ステップ2:車両保険の免責金額(自己負担額)を「10万円-10万円」に設定
10万円前後の小傷修理では等級ダウンを防ぐため保険を使わない前提とし、毎年の掛け金を確実に引き下げます。
ステップ3:運転者本人・配偶者限定と年齢条件・重複特約をスリム化
家族構成に合わせて運転者範囲を絞り、他の保険と重複している個人賠償や携行品特約を見直して無駄を省きます。
ステップ4:4ナンバー・1ナンバー対応のダイレクト型損保を一括見積もり比較
商用貨物車でもインターネット割引が効く通販型保険会社を複数社比較し、最も料率の安い会社へ切り替えます。
商用バン対応の通販型保険を一括比較する手順
ここまでの車両保険・免責・特約の条件が固まったら、仕上げとなる第4のステップが「4ナンバー・1ナンバーの貨物ハイエースに対応した保険会社の一括見積もり比較」です。
同じ等級・同じ車両保険金額・同じエコノミー型(免責10-10万円)という条件であっても、保険会社ごとの損害率データや商用バンの引受方針によって、年間保険料に3万円〜8万円もの価格差が開くのがハイエースの特徴と言えます。
とくに新車購入時にディーラーで加入した代理店型自動車保険をそのまま毎年自動更新している方は、中間コストが省かれたダイレクト型(通販型)損保へ切り替えるだけで劇的なコストダウンが期待できます。
とはいえ、先ほど解説した通りハイエースは4ナンバーや1ナンバー、構造変更車など登録区分が特殊なため、1社ずつ公式サイトで型式(GDH201VやTRH200V等)を入力して引受可否を調べるのは大変な作業でしょう。
そこで活用したいのが、車検証の型式と現在の等級を1回入力するだけで、ハイエースの貨物ナンバーを引き受けられる複数の損保会社から同時に見積もりを取り寄せられる保険スクエアbang!の無料一括見積もりサービスです。
一括見積もりを使えば「自分のハイエース(4ナンバー/1ナンバー)に車両保険を付けて一番安く引き受けてくれる会社」がわずか3分で判明します。
手元に複数の見積書が届けば、各社のロードサービス内容(レッカー牽引距離や宿泊・帰宅費用サポート)まで横並びで比較できるため、長距離の車中泊旅が多い方にも大きな安心につながるはずです。
また、更新時期に合わせて愛車の現在の正確な買取相場(協定保険価額のベースとなる実勢価格)を知っておきたい方や、高騰した相場を活かして新型への乗り換えを検討している方は、最大8,000店が入札するユーカーパックで査定額をチェックしておくのもおすすめです。
満期日の1〜2ヶ月前に一括見積もりで3社以上の数字を並べて比較することが、ハイエースの任意保険を最安にする一番の近道と言えるでしょう。
ハイエースの任意保険と車両保険の選び方まとめ
最後に、ハイエースの任意保険と車両保険に関してよく寄せられる4つの質問と回答をまとめました。
Q1. エコノミー型(車対車+A)の車両保険でもCANインベーダー等による車両盗難は補償されますか?
A. はい、一般型とまったく同じように100%補償されます。自宅駐車場でも外出先のコインパーキングでも、車両盗難はエコノミー型の補償対象に含まれており、全損扱いとなるため免責金額も差し引かれず協定保険価額の満額が支払われます。
Q2. 乗用車(3ナンバー・5ナンバー)で育てた20等級は4ナンバーや1ナンバーのハイエースへ引き継げますか?
A. はい、そのまま引き継ぎ(車両入替)が可能です。自家用8車種(自家用普通乗用・小型乗用・軽四輪乗用・小型貨物・普通貨物0.5t超2t以下・普通貨物0.5t以下・軽四輪貨物・特殊用途キャンピング)の間であれば、乗用から貨物バンへの乗り換えでもノンフリート等級を100%継承できます。
Q3. 荷室に積んでいた仕事用の電動工具や高額なキャンプ用品が盗まれた場合も車両保険で下りますか?
A. 通常の車両保険本体では「車体に固定されている装備(ナビやベッドキット等)」のみが対象となり、載せているだけの荷物は対象外です。車内の荷物をカバーしたい場合は「車内身の回り品特約(携行品特約)」を付帯し、業務用の工具類が対象に含まれるかを事前に確認しておきましょう。
Q4. 社外セキュリティやハンドルロックを装着すると任意保険料の割引は受けられますか?
A. 現在の自動車保険ではイモビライザー割引は基本料率へ織り込まれているため、後付けセキュリティによる直接の保険料割引は原則ありません。しかし盗難を未然に防いで「1等級ダウンや車なし生活の損失」を回避する実利は極めて大きいため、車両保険と物理・電子防犯の両輪で守るのが鉄則です。
今回は、ハイエースの任意保険が高い理由と車両保険の選び方・保険料を安く抑える裏ワザについて解説しました。
ハイエースの保険料が高騰する背景には、海外需要に伴う盗難リスクの高さ、車両総重量3トン超の物理的特性、年式が経っても落ちない高い中古車相場、そして貨物ナンバーにおける通販型保険の制限という4つの要因が存在します。
しかし、盗難リスクが高いハイエースで車両保険そのものを外してしまうのは危険ですので、盗難・災害・車対車事故を100%カバーできる「エコノミー型(車対車+A)」と「免責10万円-10万円」の組み合わせで掛け金を約4割カットしましょう。
さらに4ナンバー・1ナンバー対応のダイレクト型損保を一括見積もりで比較すれば、補償の質を一切落とさずに年間3万〜6万円以上の固定費削減が実現します。
ハイエースの防犯セキュリティや車検・買取・維持費削減に役立つ厳選サービスについては、アルヴェル&ハイエース専用 厳選おすすめアイテム&メンテナンスサービスまとめ(Owners Select)もぜひ活用してください。