アルファードをカーリースで契約するデメリット!残クレ・一括購入との比較
こんにちは。アルヴェル&ハイエース完全ガイド 運営者の「ホシ」です。
頭金0円で月々定額という広告を見て、アルファードのカーリースに潜むデメリットが気になっていませんか。
実はリセールが高いこの車では、所有権のないリースを選ぶと残クレや一括購入より百万円以上も損をしがちです。
今回は自動車部品プロの視点から、リースの金融の仕組みと賢い買い方の比較を本音で解説しますね。
この記事のポイント
- 所有権が無く高リセールの売却益を逃すリースの仕組み
- 残価精算リスクや走行距離制限と原状回復費用の注意点
- カーリースと残クレや銀行ローンおよび一括購入の総額比較
- 法人経費処理や若年層の保険などリースが向く例外ケース
アルファードのカーリースで知るべきデメリットの結論
車両本体価格だけで550万円から800万円を超える新型アルファードを検討していると、「初期費用0円・税金も車検もコミコミで月々定額!」と謳うカーリースやサブスクリプションの広告がとても魅力的に見えるかもしれません。
しかし、自動車部品メーカーのセールスとして数多くのオーナーの購入・売却相談に乗り、私自身も資産形成の視点でアルファードと向き合ってきた立場から率直に言うと、個人のマイカー選びにおいてアルファードとカーリースは最も相性が悪い組み合わせです。
まずは契約書にハンコを押す前に必ず知っておきたい、アルファードをカーリースで契約する5つの構造的なデメリットから順番に見ていきましょう。
所有権が無く高リセールの売却益を逃す金融の仕組み
アルファードをカーリースで契約する最大のデメリットは、毎月どれだけ真面目にリース料金を払い続けても、車の「所有権」があなたのものにならず、アルファード最大の魅力である「売却時の高リセール差益」を1円も受け取れない点にあります。
そもそもカーリースとは、あなたが選んだ車をリース会社が代わりに購入し、3年や5年といった契約期間にわたってあなたへ貸し出す「賃貸借契約」にほかなりません。
そのため車検証の「使用者」の欄にはあなたの名前が載りますが、「所有者」の欄にはリース会社の社名が明記されることになります。
一般的な国産乗用車であれば、5年間乗ると車の価値は新車時の30%〜40%程度まで大きく下落するため、5年後に車を返却しても金銭的な痛手はそこまで大きくないでしょう。
ところがアルファードは、マレーシアをはじめとする東南アジアや中東への海外輸出需要が極めて旺盛であり、3年後や5年後に中古車買取専門店へ売却した際のリセールバリュー(残価率)が75%〜90%以上という驚異的な高値で推移する特別な資産価値を持った車なのです。
もしあなたが現金一括や銀行マイカーローンで新車のアルファード(乗り出し約620万円)を購入していれば、5年後に買取専門店へ出して460万円〜500万円前後の現金を手元に取り戻すことができます。
一方で、契約満了時に車両を返却するカーリース(サブスク含む)では、あらかじめリース会社が低く安全圏に見積もった残価(例えば300万円)を差し引いた金額に対して、5年間で合計480万円〜530万円ものリース料を支払う計算になりますね。
そして5年後の満了日が来ると、中古車市場で470万円の価値がついているアルファードをそのままリース会社へ返却して契約終了となるため、本来ならあなたの手元に残るはずだった150万円以上の売却差益が丸ごとリース会社の利益として吸い上げられてしまうのです。
つまり、初期費用が出せないからといって安易にカーリースを選ぶことは、アルファードオーナーだけに許された「高く買って高く売ることで実質維持費を最小化する」という最大の経済的特権を自ら手放す行為に等しいと言えるでしょう。
契約方式の差と満了時に潜む残価精算の追加請求
2つ目の重大なデメリットとして押さえておきたいのが、カーリースの契約形態である「オープンエンド方式」と「クローズドエンド方式」の違いと、契約満了時に待ち受ける残価精算の追加請求リスクです。
インターネット上で「新型アルファードに月々3万円台から乗れる!」と大々的に宣伝している格安カーリースの多くは、この「オープンエンド方式(残価精算あり)」という契約形態を採用しています。
オープンエンド方式とは、契約時に設定した「数年後の予想下取り価格(残価)」を契約者に対して公開する代わりに、契約満了時の実際の査定額が設定残価を下回った場合、その差額を契約者が全額自己負担で支払う義務を負う仕組みのことです。
悪質な見せかけの安さを打ち出すリースプランでは、月々の支払額を安く見せるために、年2回の高額なボーナス加算(1回あたり15万円〜25万円)をこっそり組み合わせたうえで、さらに5年後や7年後の設定残価を「実勢相場の限界ギリギリ(例えば480万円など)」まで異常に高く吊り上げて見積もりを作ります。
するとどうなるかというと、契約期間中は見かけの月額が安くても、満了して車を返却する瞬間に「現在の査定額は400万円なので、設定残価480万円との差額80万円を一括でお支払いください」と高額な追い金を請求される事態が実際に起きているのです。
これに対して、トヨタ公式のKINTOなどに代表される「クローズドエンド方式(残価精算なし)」では、満了時に中古車相場が暴落していても差額を請求されることはありません。
しかし、リース会社側が相場下落のリスクを背負う分だけ、クローズドエンド方式は最初から設定残価がかなり低く見積もられており、そのしわ寄せとして毎月のリース料金が月8万円〜10万円台へと跳ね上がる仕組みになっています。
さらに、リース料金の計算元本には車両代だけでなく期間中の自動車税や自賠責保険料、リース会社の管理手数料までが含まれ、それら総額に対して年率4%〜8%相当のリース料率が上乗せされるため、本来なら無利息で払えるはずの税金にまで分割手数料を払い続けるという二重のコスト高を避けられないのです。
月間の走行距離制限と超過時に発生する精算リスク
3つ目のデメリットは、すべてのカーリース契約に必ず設けられている「月間・年間の走行距離制限」と、上限を超えた際に発生する1キロメートルあたりの追加精算金でしょう。
リース会社は契約満了時に返却されたアルファードを中古車市場で売却して資金を回収するため、車両の価値が落ちないよう「月間1,000キロメートル(年間12,000キロ)」や「月間1,500キロメートル(年間18,000キロ)」といった厳格な走行距離上限を設定しています。
近所のスーパーへの買い物や駅までの送迎にしか使わない軽自動車であれば、月1,000キロでも十分に収まるかもしれません。
しかし、あなたが手に入れようとしているアルファードは、静粛性と座り心地に優れた2列目キャプテンシートを備え、高速道路を何百キロ走っても疲れにくい「長距離グランドツーリングミニバン」の最高峰です。
私自身も毎週のように東京と山梨を往復し、連休には家族を乗せて遠方の温泉地やキャンプ場へ出かけますが、アルファードの快適さを知ってしまうと自然にドライブの回数と距離が伸びていきます。
もしカーリースで契約していると、家族から「今度の連休はアルファードで遠くへ旅行に行こうよ!」と誘われても、メーターの積算距離ばかりが気になって「今月はもう上限ギリギリだから電車で行こう…」と我慢する本末転倒な状況に陥りかねません。
そして万が一、契約満了時の返却査定で規定の総走行距離をオーバーしていた場合には、超過1キロメートルあたり10円〜20円前後の超過精算金が容赦なく課されます。
例えば5年契約(上限60,000キロ)に対して、通勤やレジャーで合計80,000キロ走ってしまった場合、20,000キロの超過分として20万円〜40万円もの現金を返却時に一括で支払わなければならないのです。
せっかく最高の移動空間を持つアルファードに乗るのに、走る距離を毎月気にしながら窮屈な思いをするのは、車本来の楽しみ方を大きく損なうデメリットだと言えますね。
カスタム不可の制約と返却時の原状回復に伴う負担
4つ目のデメリットは、自分の好みに合わせたカスタマイズの制限と、契約満了で車を返却する際に行われる厳しい内外装査定および「原状回復費用」の請求負担です。
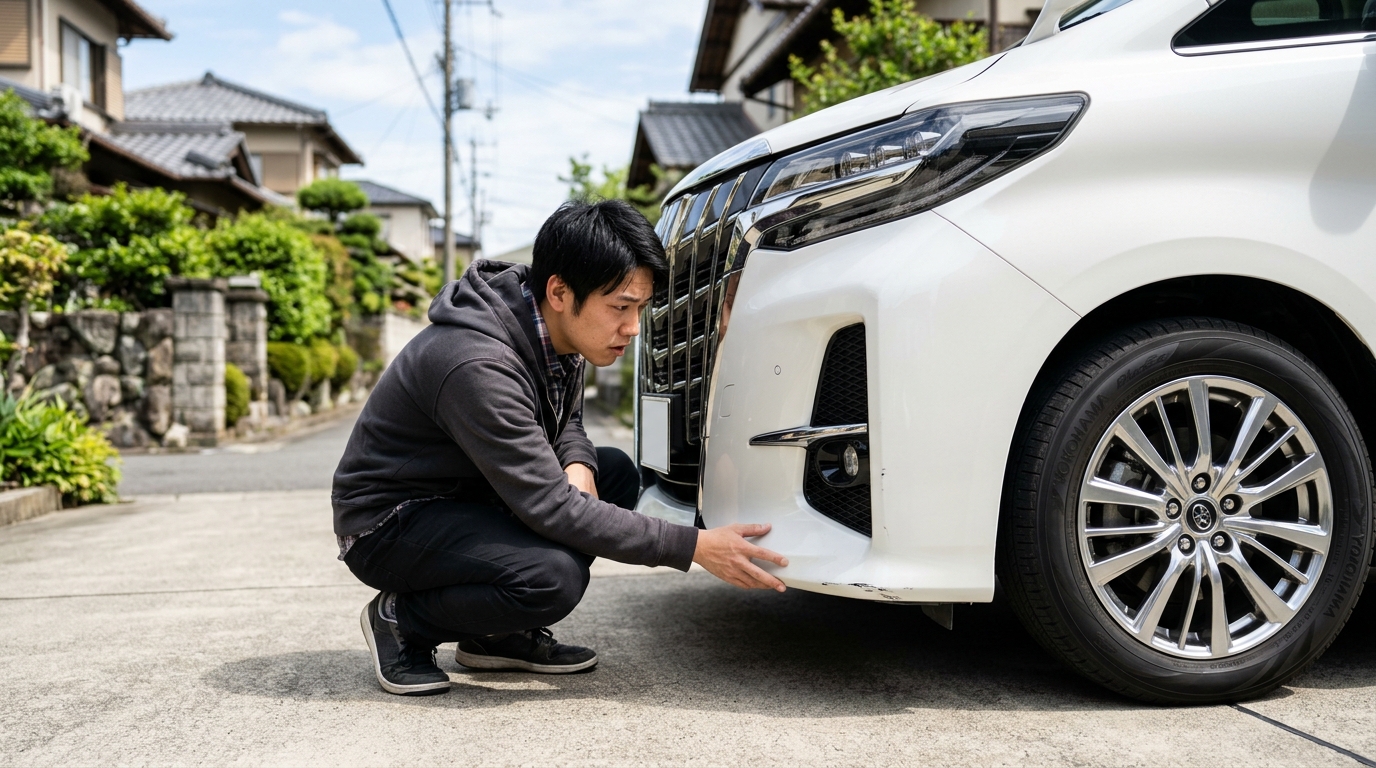
繰り返しになりますが、カーリース期間中のアルファードは「リース会社から借りている他人の所有物」であり、契約満了時には借りたときと同じ純正状態(原状回復)で返却することが義務付けられています。
そのため、車体に穴を開けたり配線を加工したりする社外電装パーツの装着はもちろん、乗り心地を改善するサスペンション交換や大径アルミホイールへのドレスアップ、社外マフラーへの交換などは原則として禁止されているケースが大半でしょう。
仮にボルトオンで戻せるパーツを装着した場合でも、返却前にはすべて自分の手で純正部品へ戻すか、整備工場へ高い工賃を払って取り外してもらわなければなりません。
さらにファミリー層のあなたにとって深刻なのが、日常の使用で避けられない「ボディの小傷・凹み」や「室内の汚れ・臭い」に対する返却時の減点精算ですね。
全長約5メートル・全幅1.85メートルの大柄なアルファードを5年間運転していれば、狭い駐車場でのドアパンチや飛び石傷、縁石でのホイールのガリ傷、バンパー下部の擦り傷が1つや2つ付いてしまうのは決して珍しいことではありません。
また、小さなお子さんを2列目や3列目に乗せていれば、ジュースやお菓子の食べこぼしによるシートのシミ、靴の泥汚れ、あるいはペットの毛やタバコ・芳香剤の臭いが染み付くこともあるはずです。
自分の車(ローンや一括購入)であれば、多少の傷やシートの汚れがあっても「家族の思い出だな」と笑って許せますし、そのまま乗り続けることも自由でしょう。
しかしカーリースの場合は、返却時の査定で規定の許容範囲を超える傷や凹み、車内のシミ・臭いが見つかるたびに減点ポイントが加算され、10万円〜40万円規模の原状回復費用(修理・クリーニング代)として請求される仕組みになっています。
車内で子どもがお菓子を食べるたびに「汚したら返却時にお金を取られるからダメ!」と怒らなければならないようでは、家族を笑顔にするためのファミリーカーとして本末転倒なストレスを抱え込んでしまいますよ。
中途解約が原則できず全損事故で一括違約金が出る罠
5つ目のデメリットであり、家計を揺るがす最も大きな金銭的リスクとなるのが、「契約期間の途中で解約することが原則として一切認められない」という法的拘束力と、事故や盗難時における一括違約金の罠です。
独立行政法人国民生活センターの公式注意喚起でも報告されている通り、カーリースは購入ローンとは異なる賃貸借契約であるため、中途解約は原則としてできず、やむを得ず解約する場合には残期間分のリース料等を合算した高額な解約料が発生してトラブルになる事例が相次いでいます(出典:独立行政法人国民生活センター『見守り新鮮情報 第544号:カーリース選びは慎重に』)。
アルファードのカーリースで一括違約金が発生する3大リスク場面
場面1:転勤・海外赴任・転職・収入減少などのライフスタイル変化
車に乗れなくなっても解約には「残期間リース料+設定残価−査定額」の一括支払いが必要です。
場面2:もらい事故や水害・冠水による「全損(修理不能)」判定
全損になるとその場で強制解約となり、残リース料と設定残価を合算した違約金が一括請求されます。
場面3:盗難被害に遭い車両が発見されないケース
車両が盗まれた場合も強制解約扱いとなり、リース特約付き車両保険がないと巨額の自己負担が残ります。
図解の通り、通常の購入(銀行ローンや残クレ)であれば、途中で海外転勤や転職が決まって車が不要になっても、買取専門店へ売却すればローン残債を完済してお釣りを手にすることも可能です。
しかしカーリースの場合は勝手に車を売ることはできず、リース会社へ中途解約を申し出ると、残期間分のリース料や設定残価をすべて合算した高額な中途解約金を現金一括で支払うよう求められる仕組みになっています。
さらに恐ろしいのが、もらい事故や豪雨冠水、車両盗難によってアルファードが「全損(修理不能)」になった瞬間でしょう。
対象車両が消滅すると契約は強制終了となり、車は失ったのにリース会社から200万円〜400万円規模の違約金を一括請求されるため、リースカー車両費用特約付きの任意保険に入っていないと家計が立ち行かなくなるリスクを抱えています。
このように、「いざという時に車を売って精算できない」という出口の狭さこそ、高額車両であるアルファードで長期カーリースを組む際に最も警戒すべき落とし穴にほかなりません。
アルファードのカーリースのデメリットと購入法比較
ここまでアルファードをカーリースで契約する5つのデメリットを詳しく見てきましたが、「では残価設定ローン(残クレ)や銀行マイカーローン、現金一括購入と比べたとき、5年後の実質的な出費はどれくらい変わるのか?」という具体的な金額差が気になりますよね。
カタログや販売店の見積もりでは「月々の支払額」ばかりが強調されますが、資産価値の高いアルファードで損をしないためには、必ず「5年間の総支払額から、5年後に車を売却して戻ってきた現金を差し引いた『実質手出し総額』」で比較する必要があります。
ここからは、新車のアルファード(Zグレード・乗り出し総額620万円想定)に5年間(60ヶ月)乗って手放した場合のリアルな数値シミュレーションから、唯一カーリースが向いている例外ケースまで徹底的に比較していきましょう。
カーリースと残価設定ローンや一括購入の実質総額差
まずは最も分かりやすい比較として、新車のアルファード(2.5Lガソリン・Zグレードに必須メーカーオプションを装着した乗り出し総額620万円、5年分の税金・車検基本料を含めた基準額約635万円)に5年間乗って手放すケースを想定し、4つの契約・購入方法で「最終的にあなたの財布からいくら消えるのか(実質手出し額)」を比べてみます。
なお、5年後のアルファードの買取専門店での実勢売却額は、保守的に見ても新車時の約74%にあたる「460万円」で売却できたものと仮定しました。
| 比較項目(5年利用) | カーリース(返却型) | ディーラー残クレ | 銀行マイカーローン | 現金一括購入 |
|---|---|---|---|---|
| 車検証上の所有者名義 | リース会社 | 販売会社・信販会社 | 契約者本人 | 契約者本人 |
| 5年間の総支払額目安 | 約480万〜530万円 | 約695万円(残価込) | 約665万円(年2.0%) | 約635万円(金利0円) |
| 5年後の売却現金回収 | 0円(車両返却のみ) | 約460万円(買取売却) | 約460万円(買取売却) | 約460万円(買取売却) |
| 5年間の実質手出し額 | 約480万〜530万円 | 約235万円 | 約205万円 | 約175万円 |
表の「5年間の実質手出し額(総支払額−売却回収額)」を見比べると、衝撃的なほどの金額差が浮かび上がってきますね。
返却型のカーリースでは、5年間で480万円〜530万円を支払ったあと車をそのまま返して終わりになるため、あなたの手元には車も現金も1円も残らず、支払った約500万円がそのまま5年間の純粋な出費として確定してしまいます。
では、よくカーリースと比較される「ディーラーの残価設定ローン(残クレ)」はどうでしょうか。
残クレは、据え置いた残価(例えば300万円)に対しても年率3.9%〜5.9%前後の高い金利手数料がかかり続けるため、5年間の金利負担だけで約60万円に達するというデメリットがあります。
しかしカーリースと決定的に違うのは、残クレであれば「満了時にディーラーへ車を返却せず、買取専門店へ460万円で売却して、その代金で残価300万円を一括完済し、差額の160万円を自分のポケットに入れる」という選択が可能な点です。
そのため、残クレでも最終的に買取専門店へ売却すれば、5年間の実質手出し負担は約235万円に抑えられ、売却差益を受け取れない返却型カーリースと比べて250万円以上も負担が軽くなる計算になりますよ。
銀行マイカーローンと現金購入が資産を守る理由
カーリースやディーラーの残価設定ローン(残クレ)の仕組みがわかったところで、個人のアルファード購入においてあなたの大切な資産を最も確実に守れる王道の選択肢が、「現金一括購入」または「銀行系の低金利マイカーローン」の2つです。
もし手元に十分な余剰資金があるなら、金利手数料が1円もかからない「現金一括購入」が最も総支払額を抑えられるのは言うまでもありません。
乗り出し620万円のアルファードを現金で買って5年間乗り、460万円で売却すれば、5年分の税金や車検代を含めても実質手出し額は約175万円(1ヶ月あたり実質約2.9万円)で済んでしまい、そのへんのコンパクトカーを新車で買って乗り潰すよりも安く最高級ミニバンに乗れてしまいます。
一方で、「手元の現金600万円はNISAやインデックス投資、子どもの教育資金として残しておきたい」という方に心から推奨したいのが、銀行や信用金庫、ネット銀行が提供している「銀行マイカーローン(年率1.5%〜2.5%前後)」でしょう。
ディーラーの営業マンは自社の販売マージンが入る残クレや提携リースを勧めてきますが、自分でネットから銀行マイカーローンに申し込めば、ディーラー残クレの半分以下の低金利(年2.0%前後)で資金を調達でき、5年間の金利負担を約30万円も節約できるのです。
さらに銀行マイカーローンの大きな魅力は、納車されたその日から車検証の「所有者」があなた自身の名義になる点にあります。
所有者名義が自分自身であるため、月間の走行距離制限もカスタマイズの禁止も一切なく、さらに3年目でも4年目でも「今が一番輸出相場が高い!」と思ったベストなタイミングで即座に買取専門店へ売却して利益を確定できるのです。
万が一の転勤や収入減、事故の際にも違約金に縛られず自由に車を現金化できるため、手元資金を温存しながら分割でアルファードに乗りたいなら、カーリースではなく銀行マイカーローンを選ぶのが最も賢明な自己投資になりますよ。
法人経費や若年層の保険などリースが向く例外ケース
ここまで個人ユーザーにとってのカーリースのデメリットを指摘してきましたが、公平な視点からお伝えすると、「2つの例外ケース」に該当する方にとってはカーリースが合理的な選択肢になり得ます。
1つ目の例外は、「法人や個人事業主が社用車としてアルファードを導入し、毎月のリース料をシンプルに経費処理したい場合」です。
法人が現金やローンで購入した場合、法定耐用年数(新車は6年)にわたって減価償却費として計上し、固定資産登録や税金・車検代の個別仕訳を行う煩雑な経理業務が発生します。
これに対し、賃貸借処理が認められるオペレーティング・リース等を利用すれば、毎月の定額リース料をそのまま経費として処理でき、車両管理の手間を削減できるメリットがあるのです(出典:国税庁 タックスアンサー『No.5702 リース取引についての取扱いの概要』)。
| 属性・利用スタイル | カーリース適性 | 推奨する契約・購入方法 | 判断の主な理由 |
|---|---|---|---|
| 一般会社員・ファミリー層 | 不向き(非推奨) | 現金一括・銀行ローン | 高リセールの売却益を100%回収するため |
| 長距離旅行・カスタム派 | 不向き(非推奨) | 現金一括・銀行ローン | 距離制限や原状回復の精算を防ぐため |
| 法人・個人事業主(社用車) | 条件付きで向き | 法人リース・銀行融資 | 月々の支払いを定額化し経理を簡略化 |
| 20代前半・保険6等級の新規 | 短期なら検討可 | 任意保険込サブスク(KINTO) | 年40万円超の高額な若年任意保険を圧縮 |
そして表の4段目にある2つ目の例外ケースが、「18歳〜20代前半で初めて自動車保険(6等級)に加入する若い方が、任意保険コミコミのサブスク(KINTO等)を短期間利用する場合」でしょう。
実は20歳前後の方が新規6等級でアルファードの車両保険に入ろうとすると、車両価格と盗難率の高さから、任意保険料だけで年間35万円〜50万円以上という高額な保険料がかかってしまいます。
その点、年齢や等級を問わず一律の団体保険料率が月額に含まれているサブスクであれば、高額な若年層の車両保険と全損時のリース特約が最初からセットになっているため、例外的に保険料の節約メリットが生まれるのです。
逆に言えば、すでに任意保険の等級が15等級〜20等級まで育っている30代以上の個人ドライバーにとっては、カーリースやサブスクを選ぶ金銭的メリットはほぼ存在しないと判断して間違いありません。
契約条件や審査の疑問を解消するよくある質問
ここでは、アルファードのカーリースと残クレ・銀行ローンの比較に関して、読者のあなたからよく寄せられる疑問にQ&A形式で回答します。
最後に車がもらえる長期リースの注意点や、ナンバープレートの識別・審査の通りやすさまで、契約前に気になるポイントを確認しておきましょう。
Q1. 「7年・9年契約で最後に車がもらえるカーリース」なら、所有権が自分のものになるのでお得ですか?
A. 最後に車がもらえるプランでも、長期にわたって税金や手数料を含めた総額に高いリース料率がかかるため、総支払額が800万円〜900万円近くまで膨らみがちです。同じ期間で銀行マイカーローンを組んだ方が総額が100万円以上安く済み、途中の乗り換えも自由です。
Q2. カーリースでアルファードに乗ると、「わ」ナンバーになって周囲にリースだとバレますか?
A. いいえ、レンタカーとは異なるため「わ」や「れ」にはならず、購入したマイカーと同じ一般の分類番号・ひらがなのナンバープレートが交付されます。希望ナンバーも選べるため、外観からリースだと見分けられることはありません。
Q3. ディーラーで「新車の納期はサブスク(KINTO)や残クレの方が優先される」と言われましたが本当ですか?
A. 時期によってはメーカー直系のサブスク枠が通常の注文枠とは別枠で確保されており、納期が早いケースは実際に存在します。ただし納期を数ヶ月早める引き換えに5年間で150万円以上の売却差益を放棄することになるため、長期的な損得を冷静に比較する必要があります。
Q4. 銀行マイカーローンとカーリースでは、どちらの方が審査に通りやすいですか?
A. 一般的に低金利な銀行マイカーローンの方が審査基準は厳格であり、カーリースや残クレは所有権を会社側に留保できるため比較的柔軟な傾向にあります。ただし審査に通りやすいからと無理なリースを組むと、後々の家計負担や解約リスクが高まるため注意が必要です。
これらの疑問点をあらかじめクリアにしておくことで、営業トークやネット広告のうたい文句に流されることなく、あなたとご家族にとって一番有利な買い方を自信を持って選べますよ。
アルファードのカーリースのデメリット比較まとめ
ここまで、「アルファードをカーリースで契約するデメリットと、残クレ・銀行マイカーローン・現金一括購入との比較」について詳しく解説してきました。
結論を振り返ると、国内外で極めて高いリセールバリューを誇るアルファードにおいて、所有権を手放して売却差益を放棄してしまうカーリースは、最終的に100万円〜250万円以上も実質負担が増えてしまう最も割高な選択肢となりやすいのが現実です。
契約前に最終チェック!アルファードで損をしない買い方選び3つの鉄則
鉄則1:個人のマイカー購入なら「現金一括」または「銀行マイカーローン」を最優先する
車検証の所有者を自分名義にし、数年後に買取専門店で高値売却することで、5年間の実質手出し額を約175万〜205万円まで圧縮できます。
鉄則2:「月々3万円台!」のボーナス併用・オープンエンド型リースには近づかない
満了時の高額な残価精算(追い金)リスクや走行距離制限、傷の原状回復費用、中途解約違約金の4重苦から家計を守ります。
鉄則3:ディーラー残クレを使う場合も「満了時は返却せず買取店へ売却」して差益を得る
やむを得ず残クレを組んだ場合でも、安易に販売店へ車両を返却せず、複数の買取専門店で競わせて残価を上回る現金を回収しましょう。
最後に、今回の比較で押さえておきたい重要ポイントをもう一度確認しておきましょう。
1つ目は、アルファードは単なる消費財ではなく「数年後に高値で換金できる資産」であるため、所有権を自分のものにして売却差益を受け取れる買い方(現金一括または低金利の銀行ローン)を選ぶことが何よりの節約になるという点です。
2つ目は、もし手元資金を残したくて分割払いを選ぶ場合でも、スマホから10分で仮審査ができる銀行マイカーローン(年率1.5%〜2.5%前後)を活用すれば、走行距離や小さな傷、途中解約の違約金に怯えることなく自由で豊かなカーライフを満喫できるという事実でしょう。
ぜひ目先の月額表示だけに惑わされず、出口のリセールバリューまで見据えた賢い資金計画を立てて、あなたとご家族が心から笑顔になれる最高のアルファードを手に入れてくださいね。
この記事が、あなたの後悔のないアルファード購入の確かな羅針盤となれば幸いです。