ヴェルファイアの車両保険が高すぎる?自動車保険の相場と節約術
こんにちは。アルヴェル&ハイエース完全ガイド 運営者の「ホシ」です。
ヴェルファイアの自動車保険の見積もりを見て、車両保険の高さに驚いた方も多いのではないでしょうか。
私も初めて見積書を受け取った際、前車から倍増した金額に思わず二度見してしまいました。
今回は保険料が高い理由と、補償を落とさず相場より年3万円以上安くする見直し術を解説します。
この記事のポイント
- 車両保険の料率クラスが上がる理由と盗難や修理費の構造
- 年代や等級ごとに変わるヴェルファイアの年間保険料の目安
- 一般型とエコノミー型の違いや免責金額で安くする手順
- 資産価値を守る新価特約の選び方と一括見積もりの活用法
ヴェルファイアの自動車保険や車両保険が高い相場理由
ヴェルファイアを購入して最初に直面する維持費の壁が、任意保険の年間掛け金です。
一般的なミドルサイズミニバンから乗り換えると、同じ等級なのに保険料が1.5倍から2倍以上に跳ね上がるケースも珍しくありません。
その背景には、車両本体の価格帯だけでなく、統計上の盗難リスクや最新部品の修理単価が大きく関係しています。
まずは自動車部品業界の視点も交えながら、なぜここまで保険料の相場が高くなるのか、その仕組みを紐解いていきましょう。
型式別料率クラスが最高水準に近い背景と盗難被害
あなたが支払う自動車保険の掛け金は、年齢や等級だけでなく、車種ごとの型式によって大きく左右される仕組みです。
損害保険料率算出機構では、自家用普通乗用車の保険料基準を1から17までの段階に区分した型式別料率クラスを毎年算定しています(出典:損害保険料率算出機構『型式別料率クラス検索』)。
数字が大きいほど保険金の支払い実績が多いことを意味し、ヴェルファイアは対人や対物のクラスが中位である一方、車両保険のクラスだけが12から16という高い水準に集中しがちでしょう。
なぜ車両保険のクラスだけがここまで突出してしまうのでしょうか。
最大の要因は、国内外での人気の高さゆえに発生する車両本体の盗難被害にほかなりません。
一般社団法人日本損害保険協会が公表している調査でも、トヨタの高級ミニバンやSUVは盗難被害の上位を占めており、1件あたりの平均支払保険金も高騰を続けています(出典:一般社団法人日本損害保険協会『第27回自動車盗難事故実態調査結果発表』)。
私は仕事柄、海外のアフターマーケット市場の動向も日々追っていますが、アジアや中東地域におけるヴェルファイアの需要は想像を絶する熱量です。
もし1台でも盗難に遭えば、保険会社は700万円から900万円近い保険金を一度に支払う結果となりました。
そうした高額な支払い実績が全国の同型式オーナー全体の統計データに反映され、翌年度以降の車両料率クラスを押し上げる連鎖が起きています。
さらに近年はCANインベーダーなどの電子的な盗難手口が巧妙化し、自宅の駐車場から数分で持ち去られる事案も減っていません。
つまり、安全運転を心がけて無事故を続けていても、車種全体の盗難リスクと支払総額の高さがあなたの車両保険料に直接跳ね返る構造です。
毎年1月に実施される料率クラスの見直しでも、盗難被害が多い型式ほど高いクラスにとどまりやすい傾向が続いています。
この料率算定の仕組みを正しく把握しておくことが、無駄のない保険選びの第一歩となるでしょう。
新型40系と30系で異なる車両保険の金額設定と相場
ヴェルファイアの車両保険を考えるうえで外せない第2の要素が、契約時に設定する協定保険価額の高さです。
車両保険の掛け金は、料率クラスと並んで「最大でいくらまで補償するか」という保険金額の設定枠に比例して高くなります。
特に現行の40系ヴェルファイアは、Z Premierグレードでも乗り出し価格が700万円を超え、Executive Loungeでは900万円から1,000万円に達する価格帯でした。
先代の30系では新車時の車両保険金額が450万円から600万円前後で収まるケースが多かったため、ベースとなる保険金額が200万円以上底上げされた点が相場を押し上げています。
40系ヴェルファイア(TAHA40W・AAHH40W等)の特徴
車両保険の設定金額が700万円から1,000万円帯となり、新価特約を含めた車両保険料の比重が極めて高くなります。
30系ヴェルファイア(AGH30W・AYH30W等)の特徴
年式経過でも中古車相場が高止まりしているため協定保険価額が落ちにくく、料率クラスも高水準で推移しています。
一方で、中古車や継続保有の30系ヴェルファイアなら車両保険が安いかというと、決してそうとは言い切れません。
一般的な乗用車であれば、新車から5年、7年と経過するにつれて市場価値が下がり、車両保険の設定金額も200万円以下へ自然に下がっていくものです。
しかしヴェルファイアはリセールバリューが極めて高く、数年落ちの30系後期モデルであっても中古車市場で400万円から550万円以上の高値で取引されています。
保険会社が定める車両標準価額テーブルもこの高い中古車相場を反映するため、年数が経っても協定保険価額が高止まりしやすい傾向が見られました。
さらに30系は流通台数が多い分だけ過去の事故件数や盗難件数のデータも多く蓄積されており、料率クラスが14から16あたりに張り付いている型式も少なくありません。
あなたが40系の新車に乗る場合は車両設定金額の大きさ、30系に乗る場合は料率クラスの高さとリセール相場の維持が、それぞれ保険料に反映されている形です。
とはいえ、協定保険価額が高く設定できることは、万一の全損や盗難時に手元へ戻る資産が多いという裏返しともいえるでしょう。
まずは自分の愛車の車検証にある型式と、保険証券に記載された車両保険の協定保険価額がいくらになっているかを照らし合わせてみてください。
先進安全装備のセンサー修理費とアルミ部品の単価
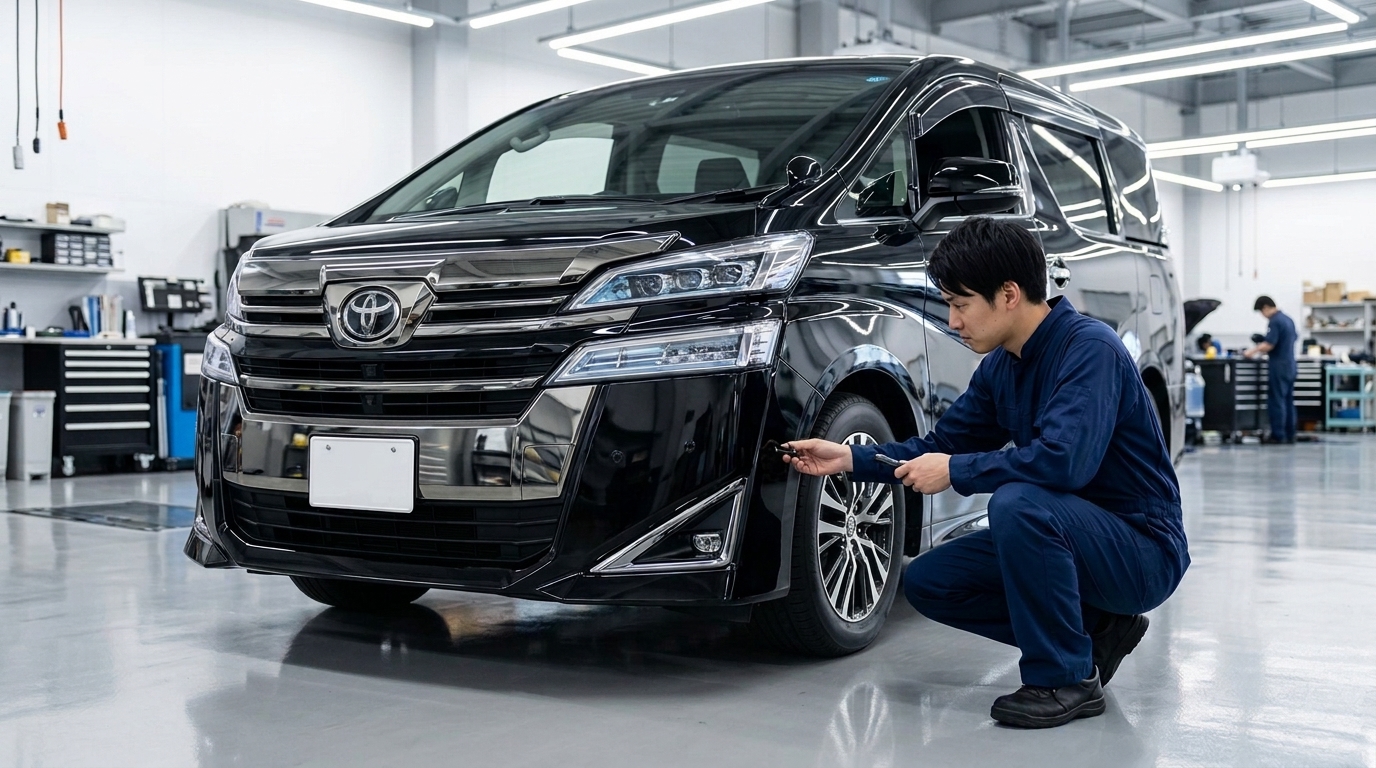
自動車部品メーカーで営業に携わる私の視点からもう一つ強調したいのが、ヴェルファイア特有のパーツ単価と修理工賃の高さです。
近年の車両保険の料率クラスは、盗難だけでなく「1回あたりの事故修理で保険会社が支払う修理費の平均額」によっても大きく変動します。
ヴェルファイアのフロントマスクを近くで観察すると、漆黒メッキの大型グリル中央にミリ波レーダーが収まり、バンパー各所にクリアランスソナーが配置されている構造です。
さらに精悍な顔つきを象徴する三眼LEDヘッドランプは、アダプティブハイビームシステムを組み込んだ精密な電子部品の塊にほかなりません。
たとえば駐車場や交差点でフロント角を軽く擦り、ヘッドランプ内部の樹脂ステーが1箇所でも折れてしまったとしましょう。
安全基準や防水性能の観点からレンズ単体での補修はできず、ヘッドランプユニット丸ごとのアッセンブリー交換で片側25万円から30万円超の部品代が発生します。
そこへフロントバンパーやメッキモール、ミリ波レーダーの交換が加わり、さらに修理後にはカメラやセンサーの認識ズレを補正するエーミング作業が必須となりました。
私が東京と山梨を往復する高速道路走行でも、飛び石で遮音機能付きのフロントガラスにヒビが入れば、ガラス交換と単眼カメラのエーミング調整だけで25万円から30万円前後の出費になります。
また40系ヴェルファイアはボディ剛性を高める構造用接着剤やアルミ部材、大口径の19インチおよび20インチアルミホイールを採用しており、足回りや板金塗装の単価もコンパクトカーとは比較になりません。
時速15キロ程度の軽い接触事故であっても、ディーラーでの正規修理見積もりが80万円から120万円に達する事例が日常茶飯事です。
このように1回あたりの修理費用が高額になりやすい車両構造こそが、保険会社の支払いコストを押し上げ、車両保険の相場を高止まりさせている隠れた原因といえます。
年代や等級ごとに変化する年間保険料のリアルな目安
ここまでの理由を踏まえ、実際にヴェルファイアのオーナーが年間いくらの保険料を支払っているのか、具体的な相場を確認していきましょう。
金額は無事故の年数を示すノンフリート等級(1から20等級)と年齢条件、車両保険のタイプで大きく3段階に分かれます。
車両保険750万円(40系相当)、対人・対物無制限、人身傷害5,000万円、弁護士特約ありの条件で算出した目安を表にまとめました。
| 年齢層とノンフリート等級 | 車両保険なし(基本補償のみ) | 車両保険あり(エコノミー型) | 車両保険あり(一般型フル補償) |
|---|---|---|---|
| 20代後半(26歳以上・8等級) | 年65,000円〜85,000円 | 年165,000円〜220,000円 | 年240,000円〜340,000円 |
| 30代(30歳以上・12等級) | 年42,000円〜58,000円 | 年105,000円〜145,000円 | 年150,000円〜210,000円 |
| 40代(35歳以上・16等級) | 年34,000円〜46,000円 | 年82,000円〜115,000円 | 年115,000円〜165,000円 |
| 40代〜50代(35歳以上・20等級) | 年28,000円〜38,000円 | 年68,000円〜95,000円 | 年95,000円〜138,000円 |
表をご覧いただくと一目瞭然ですが、車両保険を付帯しない基本補償のみであれば、30代や40代のオーナーは年間3万円から5万円台で収まります。
ところが車両保険を一般型でセットした瞬間に、保険料全体の約6割から7割を車両保険部分の掛け金が占める構造へ一変しました。
特に等級がまだ10等級未満の20代から30代前半の方や、ディーラーの代理店型保険で免責0円のフルカバーを選択した方は、年間20万円から30万円を超える見積もりが出てくるのも無理はありません。
逆に20等級(63パーセント割引)に到達している35歳以上のベテランドライバーであっても、一般型の車両保険を付ければ年間10万円から14万円前後が相場となります。
もしあなたの手元にある見積書が、上の表の目安よりも年間3万円から5万円以上高い場合は、加入経路や免責金額の設定に大きな見直し余地が眠っている証拠です。
なお、30系ヴェルファイアで協定保険価額が400万円から500万円前後の場合は、表の車両保険ありの金額からおよそ2割ほど低い水準が目安となるでしょう。
まずは自分の等級と年齢条件に照らし合わせて、現在の見積額が相場の上限に偏っていないかを客観的に把握してみてください。
ディーラー代理店型とダイレクト型の保険料と補償差
同じ年齢、同じ等級、同じヴェルファイアであるにもかかわらず、なぜ人によって年間5万円から8万円もの保険料の差が生まれるのでしょうか。
その最大の分岐点は、自動車保険を「どこで契約しているか」という加入経路の違いにあります。
新車や中古車をディーラーで購入する際、商談の流れでそのまま営業担当者から提案された代理店型損保(東京海上日動、損保ジャパン、三井住友海上、あいおいニッセイ同和損保など)に加入する方は少なくありません。
ディーラー代理店型は、窓口一つで事故時の入庫手配や保険請求の相談ができる安心感がある反面、代理店手数料や店舗運営コストが保険料に上乗せされている仕組みです。
| 比較項目 | ディーラー・専業代理店型損保 | ダイレクト型(ネット通販型)損保 |
|---|---|---|
| 年間保険料の相場(16等級・一般型) | 年145,000円〜195,000円前後 | 年98,000円〜135,000円前後(年4万〜6万円お得) |
| 高額車両(800万円超)の引き受け | 1,000万円クラスでも対面審査で柔軟に契約可能 | 保険会社によりWeb申込上限が異なるため複数社比較が必須 |
| 事故時の修理先指定 | 購入したトヨタディーラーへそのまま入庫可能 | 購入したトヨタディーラーを修理工場として自由指定可能 |
| 契約期間と等級進行の特徴 | 3年長期契約が主流(途中での見直しを忘れやすい) | 1年更新が基本(インターネット割引や無事故割引が充実) |
よく「ネット型の自動車保険に変えると、事故のときにトヨタのディーラーで修理してもらえないのではないか」と心配される方がいますが、まったく問題ありません。
ダイレクト型損保であっても、事故や故障の際にはあなたがいつも通っているトヨタディーラーを指定工場として入庫させ、純正部品と正規のエーミング設備で修理を受けられます。
私も以前はディーラーの3年長期契約に入っていましたが、更新のタイミングでダイレクト型複数社の見積もりを取り寄せたところ、補償内容を何一つ削らずに年間5万2千円も掛け金が下がった経験がありました。
ただしヴェルファイアの場合、車両保険金額が800万円を超えると一部のダイレクト型損保でインターネット上の自動契約制限にかかるケースも見受けられます。
そのため、最初から1社だけに決め打ちするのではなく、ヴェルファイアの車両保険を好条件で引き受けてくれる保険会社を一括見積もりで比較することが欠かせません。
ヴェルファイアの高い自動車保険と車両保険相場の対策

ヴェルファイアの車両保険が高くなる理由と相場がわかったところで、ここからは実際に年間3万円から8万円以上の保険料を引き下げる具体的な対策に移りましょう。
注意していただきたいのは、目先の掛け金を安くしたいからといって、車両保険そのものを安易に外してしまうことです。
700万円を超える資産価値を持つヴェルファイアで車両保険を外すと、万一の盗難や水害に遭った瞬間に数百万円の資産をすべて失いかねません。
大切な愛車のリセールバリューと家計を同時に守るための、賢い補償の絞り込み手順を一つずつ解説していきます。
車両保険の一般型とエコノミー型で変わる保険料の差額
車両保険の掛け金を大きく引き下げる最も効果的な選択肢の一つが、補償タイプを「一般型」から「エコノミー型(車対車+限定補償)」へ切り替える手法です。
多くの方が「エコノミー型にすると盗難や水没のときに保険金が出なくなるのではないか」と不安を抱きますが、実際の補償範囲を比べるとイメージが変わるでしょう。
エコノミー型であっても、相手自動車との衝突・接触事故はもちろん、車両本体の盗難、火災、台風や洪水による水没、飛び石による窓ガラス破損は一般型とまったく同じように補償されます。
では、一般型とエコノミー型で何が違うのかというと、除外されるのは主に「電柱やガードレール、自宅車庫の壁への単独接触(自損事故)」と「相手が特定できない当て逃げ」の2点だけです。
この2つのリスクを補償範囲から外すだけで、車両保険部分の掛け金が約35パーセントから45パーセントも安くなるのが一般的な料率設計でした。
金額に換算すると、一般型で年間16万円だった保険料が、エコノミー型にするだけで年間10万5千円前後へと一気に5万円以上も下がる計算になります。
もちろん、車幅1,850ミリ・全長4,995ミリの巨体であるヴェルファイアに乗り始めたばかりの1年目で、狭い路地や機械式駐車場をよく利用する方には一般型が安心です。
しかし、すでにヴェルファイアのサイズ感に慣れている方や、パノラミックビューモニターとパーキングサポートブレーキを活用して自損事故を起こす心配が少ないベテランドライバーならどうでしょうか。
また30系ヴェルファイアを数年所有していて、毎年の更新保険料を抑えたい方にとっても、盗難と大災害・車対車事故の補償をしっかり残せるエコノミー型は非常に合理的な選択肢となります。
新車から3年目の車検や保険更新を機に一般型からエコノミー型へ切り替え、浮いた年間5万円をメンテナンス費用に回すオーナーも増えてきました。
自分の運転環境と自宅の駐車スペースの広さを振り返り、自損事故の補償に毎年4万円から6万円の差額を払い続ける必要があるかを一度じっくり天秤にかけてみてください。
免責金額の引き上げと運転者限定で年3万円削る手順
「やはり新車のうちは自損事故や当て逃げもカバーできる一般型にしておきたい」というあなたに実践してほしいのが、免責金額(自己負担額)の引き上げと運転者条件の厳密化です。
ディーラーや代理店の初期見積もりでは、1回目の事故の自己負担額を0円、2回目を10万円とする「免責0-10万円」が自動的に選ばれているケースが目立ちます。
しかし、現在の自動車保険の等級制度では、車両保険を1回使うと翌年度から3等級ダウンし、さらに3年間にわたって割高な「事故有係数」が適用されるルールです。
ヴェルファイアクラスの保険料で3等級ダウンのペナルティを受けると、今後3年間で支払う保険料が合計15万円から25万円近く増えてしまいます。
つまり、15万円や20万円程度の軽いバンパー修理で車両保険を使うと、受け取る保険金よりも翌年以降の保険料値上がり分のほうが大きくなる逆転現象が起きるわけです。
手順1:免責金額を「10-10万円」または「20万円」へ変更
小傷修理では元々保険を使わない前提に立ち、1回目から自己負担10万円以上に設定することで年1.5万〜3万円を削減します。
手順2:運転者の範囲を「本人・配偶者限定」に絞り込み
別居の親族や知人が運転する予定がなければ、本人または夫婦限定に設定して年8,000円〜1.5万円の掛け金を抑えます。
手順3:運転者の年齢条件を「30歳以上・35歳以上」へ更新
夫婦ともに35歳を過ぎているのに「26歳以上補償」のまま放置している契約を見直し、最年少の同居運転者に合わせます。
最初から「30万円未満の修理は自費で対応し、保険は50万円以上の大きな損害や盗難のときだけ使う」と決めてしまえば、免責金額を0円にして高い掛け金を払う理由はなくなります。
免責金額を「10-10万円(1回目も2回目も自己負担10万円)」や「一律20万円」に変更するだけで、一般型の広い補償範囲を維持したまま年間1万5千円から3万円以上の保険料が節約可能です。
しかも、万が一ヴェルファイアが全損になったり盗難に遭ったりした際には、免責金額は差し引かれずに協定保険価額が満額支払われるため、重大リスクへの備えは1円も目減りしません。
これに加えて、運転者の範囲を「本人・配偶者限定」にし、年齢条件を「35歳以上補償」へ適正化すれば、合計で年間3万円から4万円以上の固定費削減があっという間に実現します。
盗難対策と新価特約や弁護士特約の費用対効果と優先度
保険料を安くする工夫と同時に、資産価値の高いヴェルファイアだからこそ「ここだけはケチらずに付けておくべき特約」の優先順位も明確にしておきましょう。
私がすべての40系新車オーナーおよび高年式オーナーに自信を持って推奨しているのが、「車両新価特約(新車特約)」と「弁護士費用特約」の2つです。
通常の車両保険だけでは、新車から1年、2年と経過するごとに協定保険価額が数十万円単位で減価されていく仕組みになっていました。
しかし新価特約を付帯しておけば、万が一の大きな事故で修理費が協定保険価額の50パーセント以上(半損)になった場合でも、購入時の新車価格相当額(諸費用含む)が満額支払われる頼もしい補償です。
ヴェルファイアのように骨格部位まで損傷する大きな事故に遭うと、修理しても修復歴あり(事故車扱い)となって売却時のリセールバリューが150万円から250万円以上も下落してしまいます。
そんなときでも新価特約があれば、修復歴のつく車を無理に修理せず、受け取った新車買替資金で新しい車両へ乗り換える選択が可能となるでしょう。
また、信号待ちでの追突などこちらに過失がない「もらい事故」では、保険会社が相手方と示談交渉を代行できない法律上の制限があるため、年間3,000円前後で付けられる弁護士費用特約があなたの盾となってくれます。
さらに実車側の防犯対策として、純正イモビライザーだけでなく社外のデジタルイモビライザーやハンドルロックを併用し、メーカーオプションや後付け装備の金額も車両保険の対象に正しく申告しておくことが大切です。
反対に、火災保険やクレジットカードに付帯している「個人賠償責任特約」など、他の保険と重複している特約は外して構いません。
守るべき数百万単位のリセール資産に直結する特約だけを残すことで、毎年の掛け金に対する納得感は格段に高まります。
特約ごとの役割と優先度を年に一度点検する習慣こそが、賢いヴェルファイアオーナーの資産防衛術といえるでしょう。
ヴェルファイアの自動車保険でよくある質問と回答集
ここでは、ヴェルファイアの自動車保険や車両保険の見直しを検討している読者からよく寄せられる疑問について、Q&A形式で回答をまとめました。
ネット型保険での加入審査や、飛び石・いたずら被害時の等級の扱いなど、契約前に知っておきたいポイントを順番に確認していきましょう。
Q1. ネット型保険でヴェルファイアの車両保険に入れないことがあるのは本当ですか?
A. はい、本当です。車両保険金額が800万円を超える場合などでは、一部のネット型損保でWeb単体での引き受けに制限がかかることがあります。一括見積もりで複数社へ照会すれば、車両保険付きで加入できるダイレクト型損保を見つけられます。
Q2. 車両保険で「盗難」や「飛び石のガラス交換」を使った場合、翌年の等級はどうなりますか?
A. 車両盗難や飛び石によるガラス破損、台風・水没などは「1等級ダウン事故」として扱われます。翌年度の等級が1つ下がるだけで事故有係数も1年間のみとなるため、保険料の値上がり幅は小さく抑えられます。
Q3. ディーラーで加入した3年長期契約の自動車保険は、途中でも乗り換えられますか?
A. いつでも中途解約や乗り換えが可能です。ただし年の途中で解約すると等級が上がる時期が後ろ倒しになるため、1年ごとの契約応当日(始期日と同じ月日)に合わせて切り替えるのが最もお得です。
Q4. 社外セキュリティやモデリスタエアロは車両保険の補償対象になりますか?
A. ボディに固定されているエアロパーツやナビ、固定式の社外セキュリティ機器は「定着物の補償」として車両保険の対象に含められます。契約時の協定保険価額へオプション金額分が加算されているか確認してください。
Q5. 家族のセカンドカーがある場合、ヴェルファイアの保険料を安くする方法はありますか?
A. 同居家族が18〜20等級の軽自動車等を所有している場合、車両入替で高い等級をヴェルファイアへ引き継ぎ、セカンドカー側で新規(7等級)を取り直すことで世帯全体の保険料を節約できます。
特に最後の質問にある家族間の等級入れ替えテクニックは、新規6等級や7等級でヴェルファイアを増車するご家庭にとって非常に大きな節約効果を生みます。
軽自動車に20等級を使ってヴェルファイアに7等級を適用するよりも、車両価格と料率クラスが高いヴェルファイアへ20等級を割り当てたほうが世帯合計で年6万円以上安くなるケースも珍しくありません。
またダイレクト型損保への切り替えを検討する際は、満期日や納車日の直前ではなく、30日から45日ほど余裕を持って複数社の見積もりを比較しておくと手続きがスムーズに進みます。
ヴェルファイアの高い自動車保険と車両保険相場の総括
ここまで、ヴェルファイアの自動車保険および車両保険が高くなる構造的な理由と、年代・等級別の相場、そして補償の質を落とさずに掛け金を抑える実践的な対策を詳しく解説してきました。
ヴェルファイアは車両価格が700万円から1,000万円クラスに達するうえ、海外での人気の高さによる盗難リスクや、三眼LEDヘッドランプ・ミリ波レーダーといった先進部品の修理単価が重なり、車両保険の型式別料率クラスが上位に張り付きやすい車です。
そのため、ディーラーから提示される代理店型保険に初期設定のまま加入すると、年間18万円から30万円を超える高額な固定費となって家計に重くのしかかります。
しかし、だからといって車両保険そのものを外してしまうのは、ヴェルファイアの魅力である「高いリセールバリュー(資産価値)」を無防備にさらすことになり、決しておすすめできません。
賢いオーナーが実践しているのは、車両保険の防波堤をしっかり残したまま、加入経路の切り替えと免責金額・補償タイプの最適化で無駄な掛け金だけを削ぎ落とす方法でした。
具体的には、まず一括見積もりサービスを活用してヴェルファイアの車両保険を好条件で引き受けてくれるダイレクト型損保と代理店型損保を横並びで比較しましょう。
そのうえで、3等級ダウンの損益分岐点を踏まえて免責金額を「10-10万円」や「20万円」に設定し、運転者の年齢条件と本人・配偶者限定を正確に反映させます。
さらに運転に慣れた方や30系オーナーであれば、盗難・水害・車対車事故をカバーしつつ自損事故のみを除外するエコノミー型への変更を検討してみてください。
一方で、40系の新車や高年式車では、半損や全損時に新車買替費用が満額出る新価特約と弁護士費用特約を忘れずに付帯しておくことが、数百万単位の資産損失を防ぐ鍵となります。
自動車保険の見直しは、スマートフォンで15分ほどの比較作業を行うだけで、その後毎年3万円から8万円以上の節約効果が続く自己投資です。
ぜひ今回の手順を参考に、次の満期日や納車日に向けて複数社の見積もりを見比べ、納得できる保険料でヴェルファイアとの快適なドライブを楽しんでください。