ヴェルファイアの車両保険はいくら?免責金額の設定と保険料の最適解
こんにちは。アルヴェル&ハイエース完全ガイド 運営者の「ホシ」です。
新車価格が高いヴェルファイアは車両保険がいくらかかるか、免責金額の設定に迷う方も多いかもしれません。
実は1回目5万円・2回目10万円の免責設定で毎月の保険料を抑えつつ、全損や盗難にしっかり備えられます。
今回は協定保険価額の決め方から一般型とエコノミー型の違い、損をしない契約プランまで詳しく見ていきましょう。
この記事のポイント
- 新車の協定保険価額の決め方と型式別料率クラスの相場
- 一般型とエコノミー型の補償範囲と年間保険料の比較
- 免責金額を1回目5万・2回目10万にする節約効果
- センサーやLEDの修理代と車両保険を使うべき境界線
ヴェルファイアの車両保険はいくら?免責金額の設定
乗り出し価格が700万円から1,000万円近くに達するヴェルファイアを購入した際、ディーラーで提示された自動車保険の見積もりを見て「車両保険を入れるとこんなに高くなるのか」と驚いた経験はありませんか。
私自身も自動車部品メーカーの営業として多くのアルヴェルオーナーと情報交換していますが、車両保険の仕組みを正しく理解して免責金額や特約を調整するだけで、万が一の全損・盗難リスクを完璧にカバーしたまま年間数万円も保険料を節約できています。
まずは新車購入時における「協定保険価額」の決め方と料率クラスの相場、そして一般型とエコノミー型の違いや「1回目5万円・2回目10万円」の免責設定が持つ節約効果から順番に確認していきましょう。
新車の協定保険価額の決め方と型式別料率クラス相場
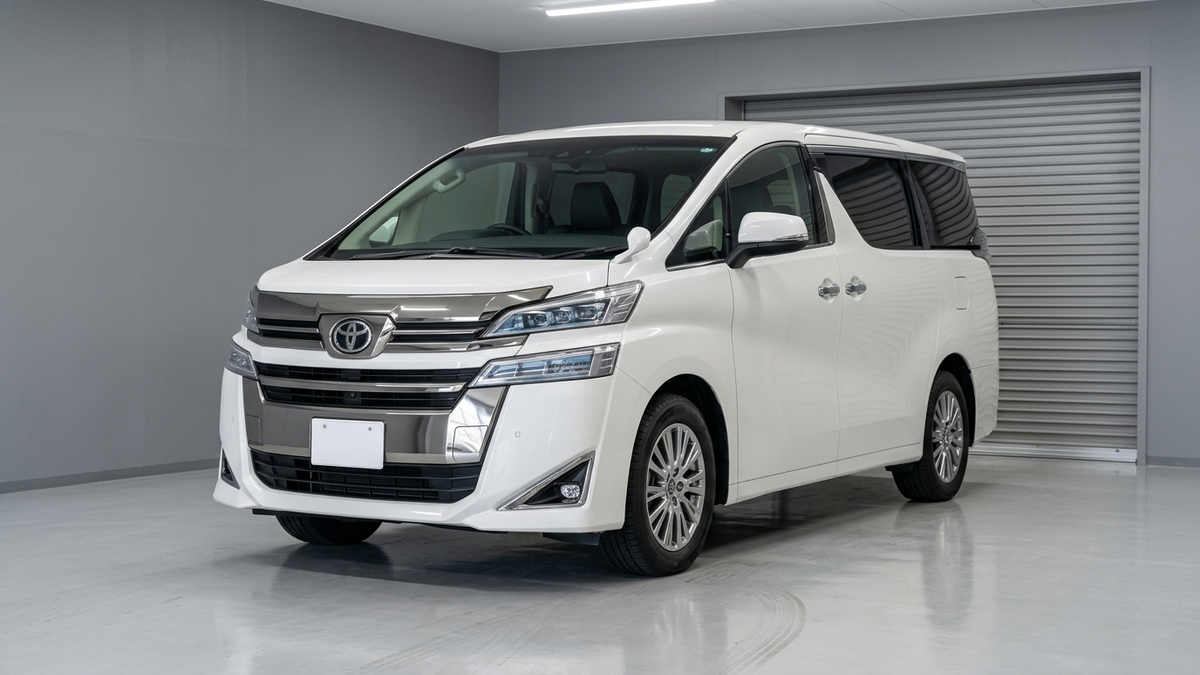
ヴェルファイアの車両保険がいくらになるかを左右する最大の要素が、契約時に設定する「協定保険価額(車両保険の支払上限額)」と、車種・型式ごとに1〜17段階で定められている「型式別料率クラス」の2つです。
現行40系ヴェルファイアはZ Premier(約655万〜712万円)やExecutive Lounge(約870万〜892万円)といった高額な車両本体価格が設定されており、30系・40系ともに車両料率クラスは「11〜15前後」という比較的高めの区分に位置しています(出典:損害保険料率算出機構公式『型式別料率クラス』)。
新車購入時に協定保険価額を決める際は、車両本体価格だけでなく「車両に固定装備したメーカーオプションやディーラーオプション(エアロパーツ・フロアマット等)と消費税」を含めた購入総額をベースに設定するのが鉄則です。
たとえば車両本体670万円のZ Premierに、左右独立ムーンルーフやユニバーサルステップ、モデリスタエアロなど計100万円分のオプションを装着した場合、協定保険価額は「770万円」として契約することができますね。
もし車両本体価格の670万円だけで設定してしまうと、納車直後に全損事故や車両盗難に遭った際、せっかく付けた100万円分のオプション代が補償から漏れて自己負担になってしまうため注意が必要でしょう。
この協定保険価額700万〜800万円のヴェルファイアで車両保険を付帯した場合、20等級・35歳以上・ゴールド免許のオーナーであれば、年間保険料の相場は「ダイレクト型で約7万〜13万円(月約6,000〜11,000円)、代理店型で約12万〜19万円」が目安となります。
まずは手元の新車注文書や現在の保険証券を開き、メーカーオプションやエアロパーツ・フロアマット等を含めた愛車の正確な購入総額が協定保険価額に漏れなく反映されているかを最初にチェックしてみてくださいね。
一般型とエコノミー型の補償範囲と年間保険料の違い
協定保険価額が決まったら、次に選ぶのが車両保険の補償範囲を決める「一般条件(一般型)」と「エコノミー型(車対車+限定A)」の2つのタイプです。
両者の決定的な違いは「単独の自損事故(電柱やガードレール、自宅ガレージの壁への接触)」と「相手がわからない当て逃げ被害」が補償されるかどうかにあります。
エコノミー型を選ぶと、一般型に比べて車両保険部分の保険料が約35%〜45%(年間約3万〜6万円)安くなり、相手が特定できる車同士の事故や、車両盗難・台風・洪水・飛来物による損傷は一般型とまったく同じように補償されますね。
しかし全長約5m・全幅1,850mmの大柄なヴェルファイアは、狭いコインパーキングでの切り返しでスライドドアを擦ったり、商業施設の駐車場で隣の車に当て逃げされたりするリスクが決して低くありません。
仮にエコノミー型で契約しているときに単独事故や当て逃げでフロントバンパーと3眼LEDヘッドランプを破損してしまうと、60万円〜100万円近い修理費用が1円も出ずに全額自腹となってしまいます。
以下に、ヴェルファイア(協定保険価額750万円・20等級・35歳以上)における一般型・エコノミー型および免責設定別の年間保険料と補償範囲の比較表をまとめました。
| 車両保険のタイプと免責設定 | ダイレクト型 年間保険料目安 | 代理店型 年間保険料目安 | 補償範囲とおすすめの選択基準 |
|---|---|---|---|
| 一般条件(免責0-10万円) | 約115,000円〜135,000円 | 約155,000円〜190,000円 | 自損・当て逃げ・盗難すべて補償。1回目自己負担0円だが保険料は高め |
| 一般条件(免責5-10万円) | 約95,000円〜112,000円 | 約130,000円〜160,000円 | 全リスクを補償しつつ年約2万〜3万円節約できる最も人気のバランス設定 |
| 一般条件(免責10-10万円) | 約82,000円〜98,000円 | 約115,000円〜142,000円 | 小傷は自腹修理と割り切り、自損大破や全損・盗難に安く備える堅実設定 |
| エコノミー型(免責5-10万円) | 約58,000円〜72,000円 | 約82,000円〜105,000円 | 車同士の事故・盗難・台風・水害を補償。単独の自損事故や当て逃げは対象外 |
| エコノミー型(免責10-10万円) | 約50,000円〜64,000円 | 約72,000円〜92,000円 | 車両保険料を最安に抑えつつ、車両盗難・水没・車対車の大事故だけをカバー |
新車から少なくとも3年目(初回車検)までは自損と当て逃げもカバーされる「一般条件」を選び、保険料の節約は次に解説する「免責金額の設定」で行うのが最も後悔しない選択ですよ。
免責金額を1回目5万と2回目10万にする節約効果
一般条件の安心感をキープしたまま、毎月の保険料を賢く引き下げるテクニックが、車両保険の「免責金額(事故のときに自分で負担する金額)」を「1回目5万円・2回目以降10万円(5-10万円)」または「一律10万円(10-10万円)」に設定する方法です。
ディーラーの初期見積もりでは「1回目0円・2回目10万円(0-10万円)」になっていることが多いのですが、この「1回目0円」という設定こそが車両保険料を高くしている大きな原因なのですね。
もし駐車場でバンパーを擦って10万円〜15万円の修理代がかかった場合、仮に免責0円であっても車両保険を使うと翌年から「3等級ダウン+事故有係数(3年間)」が適用され、3年間の保険料が合計15万円前後も値上がりしてしまいます。
つまり、15万円〜20万円以下の軽微な修理ではそもそも車両保険を使わずに自腹で直したほうがトータルで得をするため、わざわざ高い保険料を払って「免責0円」にしておくメリットはほとんどありません。
そこで最初から免責金額を「1回目5万円・2回目10万円(または10万-10万円)」に設定しておけば、50万円〜100万円規模の大きな修理が必要になったときだけ5万円(または10万円)の自己負担で直せて、毎年の保険料を確実に2万〜4万円節約できるのです。
さらにあまり知られていない重要なルールとして、万が一の「全損事故(修理不能や修理費が協定保険価額を超える大破)」や「車両盗難で車が見つからない場合」には、免責金額は一切差し引かれず協定保険価額(例:750万円)が100%満額支払われます。
免責を5万-10万や10万-10万に引き上げても、一番怖い全損や車両盗難のときの受取額は1円も減らないため、これを使わない手はありませんよ。
メリット1:毎年の車両保険料が約15%〜25%(年2万〜4万円)安くなる
免責0円をやめて「1回目5万・2回目10万」または「10万-10万」にするだけで固定費が大幅に下がります。
メリット2:50万〜100万円超のフロント・スライドドア大破修理をしっかりカバー
自己負担5万円(または10万円)だけで、高額なLEDライトやレーダー交換費用を保険金で賄えます。
メリット3:全損事故や車両盗難のときは免責金額が引かれず100%満額支払われる
全損判定時や盗難時は免責設定に関係なく協定保険価額(例:750万円)がそのまま満額受け取れます。
センサー内蔵グリルやLEDライトの高額な修理費用
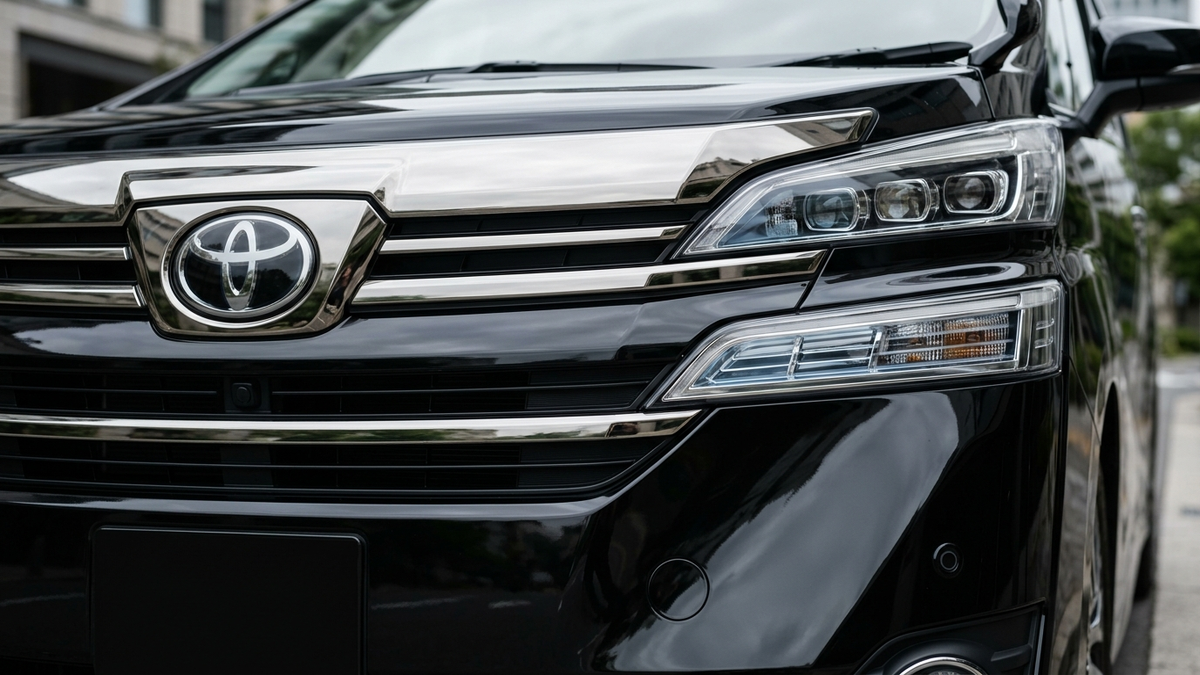
自動車部品メーカーの視点から「ヴェルファイアに車両保険は絶対に入れておくべき」とお伝えしている大きな理由が、最新の先進安全装備(Toyota Safety Sense)に伴う修理費用の高騰です(出典:トヨタ自動車公式『ヴェルファイア 安全性能』)。
ひと昔前のミニバンであれば、フロントバンパーとヘッドライトを少しぶつけても15万円〜25万円ほどで修理できましたが、デジタルインナーミラー用カメラや超音波クリアランスソナーが張り巡らされた30系後期および新型40系ヴェルファイアは部品構造がまるで異なります。
たとえばアダプティブハイビーム機構を備えた「3眼LEDヘッドランプユニット」は片側の部品代だけで約18万〜25万円、フロントグリル中央のエンブレム裏に収まる「ミリ波レーダーセンサー」は約8万〜12万円、大型メッキグリル一式も約10万〜15万円という価格帯です。
さらにバンパーやフロントガラス、グリルを脱着・交換した際には、国の特定整備制度に基づいてカメラやレーダーの光軸をミリ単位で再調整する「エーミング(電子制御装置校正)作業」が義務付けられていますね。
そのため、時速20km程度のちょっとした追突や駐車場の支柱への接触であっても、フロント周りの部品交換と塗装・エーミング工賃を合わせると、1回の修理見積もりが簡単に60万円〜110万円を超えてしまうのです。
またリヤ周りも同様に、電動パワースライドドアのモーター機構や一文字型LEDリヤコンビネーションランプ、リヤバンパー内のブラインドスポットモニター(BSM)用ミリ波レーダーが詰まっているため、側面から後方を擦ると50万円以上の高額出費になりがちでしょう。
こうした最新ミニバン特有の「1回のフロント・側面修理で50万〜100万円以上が飛んでいくリスク」をわずか5万円〜10万円の免責負担だけに抑え込める点こそ、ヴェルファイアで車両保険にしっかり加入しておく最大の価値と言えますよ。
新車特約や弁護士費用特約など付帯すべき必須の補償
ヴェルファイアの車両保険を組む際、基本の車両保険とセットで必ず検討しておきたい重要特約が「車両新価保険特約(新車特約)」「車両全損時復旧費用特約」「弁護士費用特約」の3つです。
まず新車(または初度登録から3年〜5年以内のお車)に乗る方に欠かせないのが「車両新価保険特約(新車特約)」ですね。
通常の車両保険では2年目・3年目と年数が経つにつれて協定保険価額が毎年数十万円ずつ下がってしまいますが、新車特約を付けておけば契約期間中は「新車購入時の価格(例:780万円)」がそのまま維持される仕組みです。
しかも新車特約の頼もしいところは、全損になったときだけでなく「事故の修理費用が協定保険価額の50%以上になった場合(半損)」でも、新車買替費用として新車価格満額+再取得諸費用(登録諸費用や環境性能割など)が支払われる点にあります。
フレームやピラーまで歪むような400万円規模の大きな事故に遭った際、「修復歴ありのヴェルファイアを板金修理して乗り続ける」のではなく、保険金で再び真っ新な新車へ買い替えられるのは資産価値を守るうえで計り知れないメリットでしょう。
また、高年式の中古車でヴェルファイアを購入して新車特約の対象外となる場合は、全損時の買替諸費用を最大数十万円上乗せして補償してくれる「車両全損時復旧費用特約(全損時諸費用特約)」を付帯しておくと安心です。
そして年間2,500円〜3,500円程度で付けられる「自動車弁護士費用特約」は、信号待ちでの追突など自分に過失がない「もらい事故(10対0の被害事故)」に遭った際、自分の車両保険や等級を使わずに相手側から100%の修理代と代車費用を回収するための必須の盾になりますよ。
この弁護士費用特約と新車特約の2つを加えても保険料の上乗せは月々数百円から千円程度ですので、ヴェルファイアの車両保険を契約する際は最初からセットで組み込んでおくようにしましょう。
ヴェルファイア車両保険がいくらかと免責金額の設定
ここまで協定保険価額と免責金額の基本構造を見てきましたが、「自分の年齢や現在の等級だと、実際に毎月・毎年いくらの保険料になるのか具体的なシミュレーションが知りたい」という方も多いですよね。
ヴェルファイアの車両保険料は、オーナーのノンフリート等級(6等級〜20等級)や年齢条件、そして契約先が「ディーラー等の代理店型」か「ネット通販のダイレクト型」かによって年間5万円〜10万円以上の差が開きます。
ここからは、年代・等級別のリアルな保険料試算から、代理店型とダイレクト型の選び方、そして軽い擦り傷で車両保険を使うかどうかの損益分岐点まで詳しく見ていきましょう。
年齢条件や等級とゴールド免許による保険料試算
自動車保険の保険料は、無事故を続けるほど割引率が大きくなる「ノンフリート等級制度(1等級〜20等級)」と、運転する人の「年齢条件(全年齢・21歳以上・26歳以上・35歳以上補償)」、そして「ゴールド免許割引(約10〜12%割引)」の掛け合わせで決まります。
たとえば最大の63%割引が適用される「20等級・35歳以上補償・ゴールド免許」のベテランオーナーであれば、協定保険価額750万円の40系ヴェルファイアに一般条件(免責5-10万円)を付けても、ダイレクト型なら年間約95,000円〜112,000円(月あたり約8,000円〜9,300円)で維持することが可能です。
一方で、初めて自動車保険を契約する「6S等級(新規)」や、20代で「21歳以上補償・ブルー免許」のオーナーが同じ750万円の一般条件をフルカバーで組むと、年間保険料は約22万円〜35万円に達しますね。
もし等級がまだ若い(6〜11等級)方や20代オーナーで保険料負担が重すぎる場合は、ご家族(同居の親など)から高い等級を譲り受ける「車両入替・等級継承」を活用するか、免責金額を「10万-10万円」に引き上げてダイレクト型損保を選ぶと年間8万〜12万円ほど負担を軽くできます。
以下に、40系ヴェルファイア Z Premier(協定保険価額750万円・新車特約付・免責5-10万円)における年齢・等級別の年間および月額保険料シミュレーション表をまとめました。
| オーナーの年齢・等級・免許条件 | 一般条件(免責5-10万)年額 | エコノミー(免責5-10万)年額 | 月換算目安とコスト削減のポイント |
|---|---|---|---|
| 40代・20等級・ゴールド(35歳以上) | 約95,000円〜138,000円 | 約58,000円〜88,000円 | 月約8,000円〜。最大63%割引で一般条件+新車特約が最もお得 |
| 30代後半・15等級・ゴールド(35歳以上) | 約118,000円〜168,000円 | 約72,000円〜108,000円 | 月約9,800円〜。本人・配偶者限定と免責5-10万で年3万円節約 |
| 30代前半・12等級・ブルー(26歳以上) | 約148,000円〜215,000円 | 約92,000円〜138,000円 | 月約12,300円〜。免責10-10万+ダイレクト型への切替が効果大 |
| 20代後半・9等級・ゴールド(26歳以上) | 約175,000円〜255,000円 | 約110,000円〜162,000円 | 月約14,500円〜。年払(一括払)を選択して分割手数料5%をカット |
| 20代前半・6S等級新規(21歳以上) | 約260,000円〜380,000円 | 約165,000円〜245,000円 | 月約21,600円〜。同居親族からの高等級継承が可能か最優先で確認 |
また運転者の範囲を「本人・配偶者限定(または本人限定)」に絞り、支払方法を月払いから「年払い(一括払い)」に変えるだけでも、さらに年間約5%〜12%の保険料を確実に削減できますよ。
代理店型とダイレクト型ネット通販の保険料比較と差
ヴェルファイアの車両保険を契約する際、購入したトヨタ販売店や地域の保険代理店で加入する「代理店型」と、Webサイトから直接申し込む「ダイレクト型(ネット通販型)」のどちらを選ぶべきかも重要なポイントです。
結論から言うと、同じ補償内容・同じ協定保険価額(例:750万円・一般条件・免責5-10万円)で比較した場合、中間コストや代理店手数料がかからないダイレクト型損保のほうが年間約35,000円〜75,000円ほど安くなります。
ダイレクト型にはインターネット割引(新規1万〜2万円割引)や証券不発行割引が用意されており、24時間365日の事故受付や無料ロードサービス、全国の指定修理工場(トヨタ正規ディーラー含む)への入庫体制も大手代理店型と遜色ない水準に整っていますね。
ただしヴェルファイア特有の注意点として、Executive Loungeなどオプション込みの協定保険価額が850万円〜1,000万円を超える超高額車両の場合、一部のダイレクト型損保ではWeb画面だけでは車両保険の引き受けができず、事前の電話審査になったり加入自体を断られたりするケースがあります。
その点、トヨタ販売店が窓口となる代理店型損保(東京海上日動、三井住友海上、あいおいニッセイ同和損保など)であれば、1,000万円を超えるヴェルファイアでもスムーズに車両保険を引き受けてもらえるのが頼もしいメリットでしょう。
さらにディーラー加入の代理店型では「3年長期契約」を選べる場合があり、契約期間中に万が一車両保険を使っても、3年間の満期が来るまでは等級ダウンによる保険料アップが反映されないという隠れた利点もあります。
まずはネット通販型の損保2〜3社で自分のヴェルファイアの型式・協定保険価額でWeb見積もりが取れるかを実際に試算し、トヨタ販売店の代理店見積もりと年間保険料の差額を比べてから契約先を決めると一切の無駄がありませんよ。
少額の自損擦り傷で車両保険を使わない方が得な境界
 ヴェルファイアの高い資産価値を守りつつ3等級ダウンによる保険料高騰を防ぐには車両保険を使う損益分岐点を知っておくことが大切です
せっかく車両保険に入っていても、いざバンパーやドアを擦ってしまったときに「今回の修理で車両保険を使うべきか、それとも使わずに自腹で直すべきか」の判断を誤ると、結果的に10万円以上損をしてしまうことがあります。
なぜなら、通常の事故(自損事故・車同士の接触・当て逃げ)で車両保険を1回使うと、翌年度から「3等級ダウン」するだけでなく、割引率が大幅に縮小する「事故有係数適用期間(3年間)」に移行してしまうからです。
たとえば現在20等級(63%割引)のヴェルファイアオーナーが車両保険を1回使うと、翌年から3年間は17等級〜19等級の「事故有」割引率(38%〜44%割引)となり、無事故だった場合に比べて3年間の累計保険料が約14万円〜22万円も高くなります。
もし免責金額が5万円で、これに加えて3年間で18万円の保険料値上がりが発生するなら、実質的なあなたの負担総額は「免責5万円+値上がり分18万円=23万円」という計算になりますよね。
つまり、修理工場の見積もりが「23万円〜25万円以下」であれば、車両保険を使わずに自腹で修理代を支払ったほうが、20等級の最大割引をキープできて3年間のトータル出費が安くなるのです。
なお、車両盗難や台風・洪水・飛来物(飛び石等)で車両保険を使った場合は「1等級ダウン(事故有期間1年)」で済むため、値上がり幅は3万〜6万円程度と小さく、15万円以上の修理なら保険を使ったほうが得になるケースが多いですよ。
ヴェルファイアで車両保険を「使う vs 使わない」損益分岐点の目安(免責5万円の場合)
- 修理見積もりが20万円以下の場合(バンパー塗装・小傷など):車両保険は使わず「自腹修理」がおすすめ(3等級ダウンの値上がり額のほうが高くつくため)
- 修理見積もりが25万〜30万円前後の場合(ドア板金・交換など):保険会社の窓口へ電話し「保険を使った場合の今後3年間の保険料アップ総額」を試算してもらって比較
- 修理見積もりが35万円以上の場合(3眼LED・センサー・スライドドア交換など):迷わず「車両保険を使用」して修理(免責5万円または10万円の負担だけで高額出費を回避)
ヴェルファイアの車両保険と免責金額に関する質問集
ここでは、ヴェルファイアの車両保険や免責金額の設定に関してオーナーからよく寄せられる4つの質問について、一問一答形式で分かりやすく回答します。
盗難時の免責の扱いや社外エアロ・ホイールの補償、レンタカー特約の必要性など、契約前に疑問をスッキリ解消しておきましょう。
Q1. 免責金額を「10万-10万円」に設定した場合、ヴェルファイアが盗難されたり水没で全損になったりしたときも10万円引かれますか?
いいえ、1円も差し引かれません。免責金額が差し引かれるのは「修理して乗り続けられる分損事故」のときだけであり、車両盗難で発見されない場合や全損判定となった場合は、免責金額に関係なく協定保険価額(例:750万円)が満額支払われます。
Q2. 納車後に取り付けたモデリスタのエアロや社外アルミホイール・カーナビも車両保険で補償されますか?
はい、車体にボルトや配線で固定(定着)されているエアロパーツ、アルミホイール、ナビ、ドライブレコーダー等は「付属品」として車両保険の補償対象に含まれます。ただし高価なパーツを後付けした場合は、保険会社へ連絡して協定保険価額にパーツ代を上乗せ変更しておくと全損時も安心です。
Q3. ヴェルファイアの車両保険に「代車費用特約(レンタカー費用特約)」は付けたほうがよいですか?
はい、日額7,000円〜10,000円のレンタカー費用特約を付けておくことをおすすめします。ヴェルファイアは専用部品の取り寄せやエーミング作業で修理期間が2週間〜1ヶ月以上に及ぶことが多く、日額1万円コースなら修理中も同等クラスのミニバンレンタカーを無料で借りられます。
Q4. 飛び石でヴェルファイアのフロントガラスにヒビが入った場合、車両保険を使うと何等級下がりますか?
飛び石によるフロントガラス破損は「飛来中または落下中の他物との衝突」にあたるため、一般条件・エコノミー型のどちらでも補償され、翌年度は「1等級ダウン(事故有係数適用期間1年)」となります。カメラ対応純正ガラス交換+エーミングで20万〜28万円ほどかかるため、保険を使うメリットが大きいケースです。
なお、社外セキュリティやドライブレコーダーを装着している場合は、保険会社独自の特約や割引サービスがないかも合わせて確認してみてくださいね。
ヴェルファイア車両保険はいくらかと免責金額の設定
ここまで、ヴェルファイアの車両保険はいくらかかるのかという相場から、新車購入時の協定保険価額の決め方、一般型とエコノミー型の違い、そして免責金額の設定による節約術まで詳しく解説してきました。
最後に、あなたの大切なヴェルファイアの資産価値と家計を無駄なく守り抜くための「車両保険の黄金ルール」を3つに絞って振り返っておきましょう。
まず1つ目に、新車購入時の協定保険価額は「車両本体価格+メーカー・ディーラーオプション+消費税」の総額(約700万〜950万円)で漏れなく設定し、新車から3年〜5年間は「一般条件+新車特約」をセットするのが基本です。
2つ目に、免責金額は割高な「0-10万円」ではなく「1回目5万円・2回目10万円(5-10万円)」または「一律10万円(10-10万円)」に設定することで、全損・盗難時の満額補償を維持したまま毎年の保険料を2万〜4万円節約できます。
そして3つ目に、代理店型だけでなくダイレクト型(ネット通販型)自動車保険の同条件見積もりを比較し、万が一の接触事故では3等級ダウンの値上がり額を踏まえて「修理代25万〜30万円以上」の大きな損害のときに車両保険を使うのが最も賢い運用法でしょう。
3眼LEDヘッドランプやミリ波レーダーなどの精密部品が凝縮されたヴェルファイアも、正しい車両保険と免責設定さえ組んでおけば、万が一の事故や盗難・台風被害に怯えることなく安心してハンドルを握れますよね。
浮いた年間数万円の保険料は、愛車の輝きを保つ純水手洗い洗車やコーティングメンテナンス、そしてご家族との週末旅行やドライブの資金として気持ちよく活用することができます。
ぜひ納車前や毎年の自動車保険更新のタイミングで今回の免責金額設定と新車特約を見直して、手厚い安心感と優れたコストパフォーマンスを高い次元で両立した最適な車両保険プランで最高のヴェルファイアライフを楽しんでくださいね。