ヴェルファイアに車両保険の盗難補償特約は必須!下りない例と対策
こんにちは。アルヴェル&ハイエース完全ガイド 運営者の「ホシ」です。
盗難被害が多いヴェルファイアには車両保険や盗難補償の特約が必須なのか、契約内容に迷う方も多いかもしれません。
実はエコノミー型を含む車両保険と諸費用特約を正しく組めば、万が一の盗難時もローン残債を完済できて安心です。
今回は警察への届出から保険金受取までの流れや、鍵の放置などで保険が下りない注意点まで詳しく見ていきましょう。
この記事のポイント
- 盗難時に残るローン残債と車両保険の補償範囲
- 一般型とエコノミー型の違いと必須特約の選び方
- 警察への盗難届提出から保険金受取までの手続き
- 車内の鍵放置など重過失で保険が下りない注意点
ヴェルファイアに必須の盗難保険と車両保険の特約
新車価格が700万円から1,000万円に達するヴェルファイアは、海外での人気が極めて高いため、巧妙な手口で狙われやすい車種のひとつとなっています。
私自身も自動車部品メーカーの営業として多くのオーナーと接していますが、物理的な防犯グッズに加えて「車両保険による盗難補償と特約」を万全に整えておくことが、あなたとご家族の生活を守る最後の砦になりますよ。
まずは愛車が盗まれたときにローン残債がどうなるのかという現実から、一般型とエコノミー型の違い、そして警察への盗難届提出から保険金を受け取るまでの手続きを順番に確認していきましょう。
盗難時に残るローン残債と車両保険の補償範囲
ヴェルファイアを購入する際、銀行のマイカーローンやディーラーの残価設定型クレジット(残クレ)を利用する方は非常に多いですよね。
ここで絶対に知っておかなければならないのが、万が一愛車が盗難被害に遭って見つからなかった場合でも、信販会社や銀行に対する「ローンの返済義務は1円も消えない」という厳しいルールです。
それどころか、ローンの担保となっている車両が盗難によって失われると、契約約款に基づき分割払いの権利(期限の利益)を喪失し、最終回の据え置き残価を含めた数百万円の未払残債を一括返済するよう求められます。
もし「保険料が高いから」という理由で車両保険を外していると、目の前からヴェルファイアが消えてしまったにもかかわらず、700万円〜800万円もの借金だけを手元に残して途方に暮れることになりかねません。
近年はCANインベーダーやリレーアタックなど、純正のイモビライザーや施錠を数分で突破して自走で持ち去る手口が全国で多発しています(出典:警察庁公式『自動車盗難等の発生状況等について(自動車・二輪車盗難対策)』)。
日本の自動車保険には「盗難保険」という単独の商品は存在せず、「車両保険」に加入することで初めて車両盗難に対する補償が自動的にセットされる仕組みとなっていますね。
車両保険にしっかり入っておけば、盗難されたヴェルファイアが見つからない場合は「全損」として扱われ、契約時に設定した協定保険価額(例:750万円)がそのまま満額支払われてローン残債をきれいに完済できるのです。
つまりヴェルファイアにおける車両保険は、単なる修理代金の備えではなく、万が一の車両盗難時に700万円以上の負債からあなたの家計と大切な資産を救い出す必須のセーフティネットだと言えるでしょう。
新車や高年式中古車を納車する際は、納車当日の帰路から盗難補償が有効になるよう、必ず納車日よりも前に自動車保険の契約手続きや車両入替を完了させておいてくださいね。
一般型とエコノミー型の違いと盗難補償の仕組み
車両保険に加入する際、「一般条件(一般型)」と、保険料が3割〜4割ほど安い「エコノミー型(車対車+限定A)」のどちらを選べば盗難が補償されるのか気になりますよね。
結論から言うと、車両盗難に対する補償は「一般条件(一般型)」でも「エコノミー型(車対車+限定A)」でも、まったく同じ条件で100%補償の対象となります。
エコノミー型で対象外となるのは「電柱や壁にぶつけた単独の自損事故」と「相手が特定できない当て逃げ被害」だけであり、車両盗難や火災・台風・洪水・いたずら・飛来物による損害は限定Aの補償範囲にしっかり含まれているからですね。
さらに嬉しいポイントとして、盗難されたヴェルファイアが発見されずに「全損」扱いとなった場合は、契約時に設定した免責金額(5万円や10万円)は一切差し引かれず、協定保険価額の100%満額が支払われます。
ただし一点だけ注意したいのが、一部の損害保険会社で選択できる「車両盗難対象外特約(盗難不担保特約)」という割引特約の存在でしょう。
保険料を安くしようとして誤ってこの「車両盗難対象外特約」を付帯してしまうと、一般型やエコノミー型に入っていても盗難被害だけは1円も補償されなくなるため、ヴェルファイアでは絶対に付帯してはいけません。
以下に、ヴェルファイアにおける車両保険のタイプおよび関連特約ごとの盗難補償範囲と特徴を一覧表にまとめました。
| 車両保険・特約の区分 | 車両本体の盗難補償 | 部分パーツ・私物の扱い | ヴェルファイアでの選び方と注意点 |
|---|---|---|---|
| 車両保険:一般条件(一般型) | 100%補償(免責差引なし) | 定着部品(ナビ・ホイール)は補償対象 | 新車〜3年目までに最推奨。盗難+自損+当て逃げを完全カバー |
| 車両保険:エコノミー型(車対車+A) | 100%補償(免責差引なし) | 定着部品(ナビ・ホイール)は補償対象 | 保険料を年3万〜6万円節約しつつ車両盗難と台風水害に備える方に最適 |
| 車両全損時復旧費用特約 | 再取得諸費用を上乗せ支給 | 全損・盗難時の買替諸費用を補助 | 盗難全損時に協定保険価額の10%(最大20万〜50万円)が上乗せされる必須特約 |
| 車内身の回り品補償特約 | 車両本体は車両保険で対応 | 車内のゴルフ用品・ベビーカー等を補償 | 車両保険本体では出ない「車内に積んでいた私物」の同時盗難をカバー |
| 車両盗難対象外特約(要注意) | 対象外(1円も出ない) | 盗難による損害はすべて対象外 | ヴェルファイアでは絶対NG。付帯すると盗難補償が完全に消滅する |
運転に自信があって毎年の保険料をできるだけ安く抑えたい方であっても、エコノミー型(免責5万-10万円または10万-10万円)さえ付けておけば、ヴェルファイアの車両盗難には満額で備えることができますよ。
新車特約や全損時諸費用など付帯すべき必須特約
基本の車両保険に加えて、ヴェルファイアの盗難や全損リスクに備えるうえで必ず理解しておきたいのが、「車両新価保険特約(新車特約)」「車両全損時復旧費用特約(全損時諸費用特約)」「代車費用特約(レンタカー費用特約)」の3つの特約です。
ここで多くのオーナーが見落としがちな重大な注意点として、実は多くの損害保険会社の約款において「車両新価保険特約(新車特約)は、衝突や接触事故による全損・半損には使えるが、車両盗難による損害は対象外」と定められているケースが少なくありません。
つまり新車から2年目・3年目にヴェルファイアが盗難された場合、新車特約ではなく「その年の契約で設定している協定保険価額」が支払われる仕組みになっている保険会社が多いのです。
だからこそ、毎年の保険更新時には協定保険価額を設定可能な上限額(オプションやエアロを含む適正な市場相当額)に維持しておくことが非常に重要になりますね。
そのうえで「車両全損時復旧費用特約(全損時諸費用特約)」をセットしておけば、盗難で全損扱いとなった際に、協定保険価額とは別枠で10%相当額(最大20万円〜50万円)の再取得諸費用が上乗せして支払われます。
次のヴェルファイアや新しいお車を買い直す際には、環境性能割や重量税、検査登録手続費用、納車費用といった諸費用が必ず数十万円単位で発生するため、この特約があるだけで手出しの負担を劇的に減らせるでしょう。
さらに「代車費用特約(レンタカー費用特約・日額7,000円〜1万円)」を付帯しておけば、盗難届を出してから保険金が支払われるまでの待機期間中(最大30日間)、通勤や家族の送迎に使うミニバンレンタカーを無料で借り続けることが可能ですよ。
これら全損時諸費用特約とレンタカー特約の2つを追加しても年間保険料は数千円程度のプラスで済みますので、ヴェルファイアの契約時には漏れなく組み込んでおくようにしてくださいね。
警察への盗難届提出から保険金受取までの手続き
万が一、朝起きて自宅駐車場や出先のパーキングを見たらヴェルファイアが忽然と消えていた場合、動揺せずに正しい手順で手続きを進めることがスムーズな保険金受取につながります。
まず最初に行うべき絶対の手順は、その場ですぐに110番通報(または管轄の警察署へ連絡)して警察官に現場検証を行ってもらい、正式に「盗難届」を提出することです(出典:日本損害保険協会 そんぽ相談ガイド『自動車が盗難にあった場合の車両保険の支払いは?』)。
警察署で盗難届が受理されると「盗難届出受理番号(受理番号・届出警察署・受理年月日)」が発行されますが、この受理番号がなければどの損害保険会社であっても車両保険金の請求手続きを開始することができません。
警察への届出が終わったら、直ちに契約している保険会社の事故受付窓口へ連絡し、盗難の発生日時・場所・施錠状況・警察の受理番号を伝えて事故登録を行いましょう。
なお車両盗難では、届出をした翌日にすぐ保険金が振り込まれるわけではなく、警察の捜査によって車が発見されるかどうかを見極めるための「調査・発見待機期間(通常30日間〜60日間程度)」が設けられています。
この待機期間中に保険会社の専門調査員によるヒアリング(駐車状況や購入経緯、ローンの有無などの確認)が行われ、並行して保険金請求に必要な書類一式を準備していく流れとなりますね。
具体的には、印鑑証明書、車両保険金請求書、車検証の写し、所有権留保車の場合はローン会社の承諾書・譲渡書類、そして「手元に残っているすべての純正スマートキー(スペアキー含む)」を保険会社へ提出し、未発見のまま待機期間が満了した時点で指定口座へ保険金が満額振り込まれます。
手順1:警察へ110番通報し「盗難届」を提出して受理番号を取得する
発覚直後に警察へ連絡して現場確認を受け、保険請求に必須となる「盗難届出受理番号」を控えます。
手順2:保険会社の事故窓口とローン会社・運輸支局へ連絡する
保険会社へ受理番号を報告して代車特約を手配し、ETCカード停止や自動車税の課税保留手続きも進めます。
手順3:30日〜60日間の調査・発見待機期間中に必要書類と全キーを提出
印鑑証明書や譲渡書類、手元にあるすべてのスマートキー・スペアキー現物を保険会社へ提出します。
手順4:車両保険金(協定保険価額100%+全損時諸費用)の受け取りとローン完済
待機期間経過後に免責差引なしで保険金が満額振り込まれ、ローン残債の精算と次車の購入資金に充当できます。
車内放置品や後付けパーツはどこまで補償されるか
ヴェルファイアを愛用しているオーナーの中には、モデリスタのエアロパーツや高価なアルミホイールを装着していたり、ラゲッジルームにゴルフバッグやベビーカー・キャンプ道具を積んでいたりする方も多いでしょう。
もし車ごと盗まれたり、車上荒らしでパーツや荷物を盗まれたりした場合、「どこまでが車両保険で出て、どこからが出ないのか」の境界線を正しく把握しておくことが大切です。
まず車両保険本体で補償されるのは、自動車にボルトやネジ・専用配線などで常に固定(定着・装備)されている「付属品」までと厳格に定められています。
具体的には、純正および後付けのカーナビ、ディスプレイオーディオ、後席フリップダウンモニター、ドライブレコーダー、ETC車載器、エアロパーツ、装着中のアルミホイールとタイヤ、シートカバーなどは車両の一部として補償の対象になりますね。
また、車本体ではなく「駐車場でアルミホイール4本だけを外されて盗まれた」「ナンバープレートやエンブレム・エアロパーツだけを盗まれた」という部分盗難であっても、車両保険(一般型・エコノミー型とも)で修理・再取得費用が支払われます(※部分盗難は分損扱いのため免責金額が差し引かれます)。
一方で、車内にただ置いていただけのゴルフバッグ、ベビーカー、チャイルドシート(簡易固定)、ノートパソコン、サングラス、現金・クレジットカードなどの「私物(身の回り品)」は、車両保険本体では1円も補償されません。
こうした車内の大切な荷物の同時盗難までしっかりカバーしたい場合は、必ず「車内身の回り品補償特約(携行品特約・1事故につき10万円〜30万円限度)」を追加付帯しておくのが鉄則ですよ。
なお、納車後に数十万円以上の社外アルミホイールやエアロパーツ・高性能セキュリティを後付けした際は、領収書を保管したうえで保険会社へ連絡し、協定保険価額にパーツ代を上乗せ変更しておくと万が一の全損盗難時も購入金額を丸ごと守れるでしょう。
ヴェルファイアで必須な車両保険の盗難保険と特約
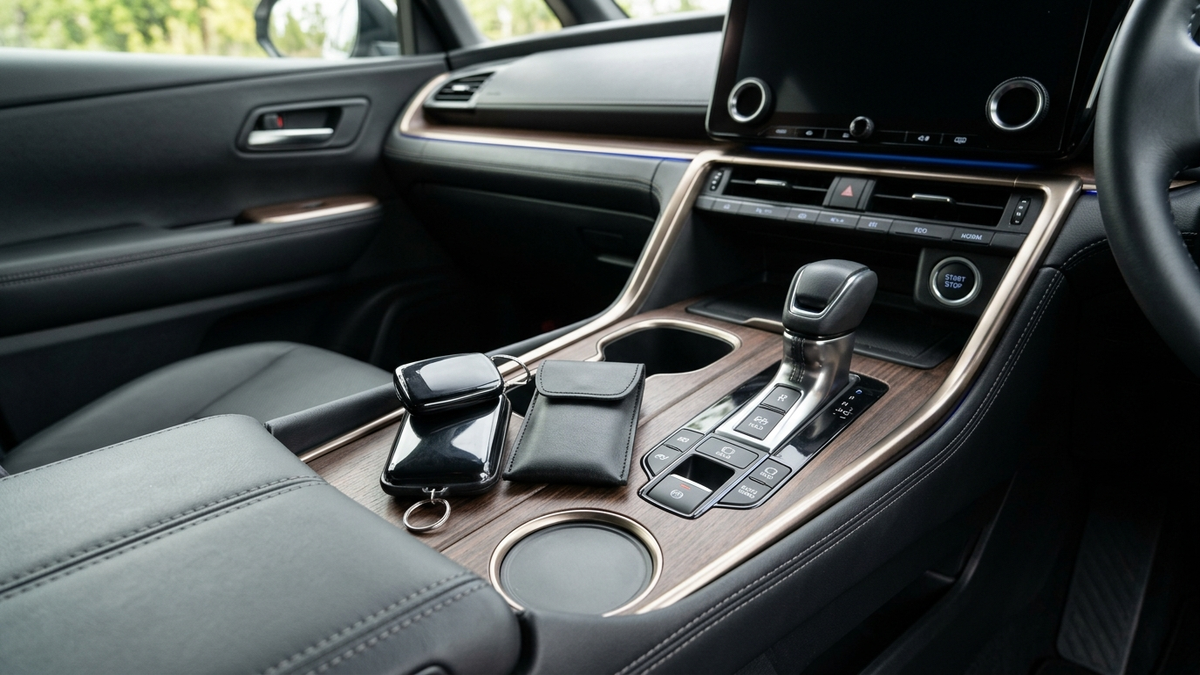
高い保険料を払って車両保険と特約に加入していても、実はオーナー自身のちょっとした油断や鍵の管理ミスが原因で「重大な過失(重過失)」と判定され、盗難保険金が1円も下りなくなってしまう怖い事例が存在します。
せっかくの補償をいざというときに100%確実に受け取るためには、どのような行為が約款上の免責事由にあたるのかを事前に知っておくことが何よりの防御策になりますよね。
ここからは、車内の鍵放置など車両保険が下りない具体的なケースから、盗難で保険を使った翌年の等級ダウンの影響、そして保険金を受け取った後に車が見つかった場合のルールまで詳しく解説していきます。
車内に鍵を放置した重過失など保険が下りない例
車両保険に加入しているのに盗難保険金が支払われない(免責となる)最大の要因が、契約者や運転者の「重大な過失(重過失)」による盗難と判定されるケースです。
自動車保険の約款では、わずかな注意さえ払っていれば容易に防げたはずの不注意で損害を招いた場合、保険会社の支払義務が免除されると規定されています。
その最も典型的な失敗例が、「コンビニやATM、コインランドリーに立ち寄る際、エアコンをつけたまま(エンジンをかけっぱなし・ドアアンロック状態で)車から離れ、その数分間に乗り逃げされたケース」です。
そもそもエンジンを止めず施錠もしないまま車両を離れる行為は道路交通法第71条(停止措置義務)違反であり、過去の裁判例や保険実務でも「重過失による免責(または大幅な減額)」と厳しく判断される可能性が極めて高くなりますね。
また同様に危険なのが、「車内のセンターコンソールやダッシュボード、車内に置いたカバンの中にスマートキーや予備のスペアキーを入れたまま放置して盗まれたケース」でしょう。
スマートキーが車内にある状態では外部からドアノブに触れるだけでロックが開いてエンジンが始動してしまう機種も多く、さらに保険金請求時に「手元にあるはずのスペアキー全数」を保険会社へ提出できなくなるため、重過失が明確に推認されてしまいます。
以下に、ヴェルファイアの盗難で車両保険が下りるケースと、重過失等で下りないケースの境界線を比較表にまとめました。
| 盗難発生時の具体的な状況 | 保険金の支払い判定 | 判定の理由・約款上の根拠 | オーナーが徹底すべき対策 |
|---|---|---|---|
| 施錠して駐車中にCANインベーダーやリレーアタックで盗まれた | 支払われる(満額補償) | 通常の施錠管理を行っており契約者に重過失がないため | 本キーとスペアキー全数を自宅で保管し速やかに警察へ届出 |
| コンビニ等でエンジンをかけっぱなし・無施錠で離れて盗まれた | 下りない(重過失免責) | 道交法違反および容易に盗める状態を自ら作った重過失にあたるため | 1分の立ち寄りや自宅前でも必ずエンジンを切って施錠する |
| 車内のコンソールやバッグにスマートキー・スペアキーを放置して盗まれた | 下りない可能性が極めて高い | 車内への鍵放置は重過失とみなされスペアキー提出義務も満たせないため | スペアキーは車内に置かず自宅の電波遮断ケースで厳重保管する |
| 知人に車を貸したところそのまま連絡が取れなくなり持ち逃げされた | 下りない(詐欺・横領免責) | 自発的に鍵と車を引き渡した後の未返還は「窃盗」ではなく「横領」となるため | 本人・配偶者以外の第三者に安易にヴェルファイアを貸さない |
| 別居の親族や家族が勝手に鍵を持ち出してヴェルファイアを乗り去った | 下りない(親族間免責) | 契約者や配偶者・親族による盗難や損害は約款上すべて補償対象外のため | 家庭内でもスマートキーの保管場所を決め無断使用を防ぐ |
「車から離れるときは1分でも必ずエンジンを切ってロックする」「スペアキーは1本たりとも車内に保管しない」という2つの基本ルールを守るだけで、重過失による保険金不払いトラブルは確実に防ぐことができますよ。
盗難で車両保険を使った場合の1等級ダウンの影響
「もしヴェルファイアが盗まれて車両保険を使ったら、翌年から等級が大きく下がって保険料が跳ね上がるのではないか」と心配される方も多いかもしれません。
しかし自動車保険のノンフリート等級制度において、車両盗難は契約者自身に運転上の落ち度がない災害・被害と同等に扱われるため、通常の衝突事故とは異なる優遇ルールが適用されます。
具体的には、自損事故や当て逃げで車両保険を使うと翌年度から「3等級ダウン(事故有係数3年間)」となりますが、車両盗難で車両保険を使った場合は「1等級ダウン(事故有係数適用期間1年間)」だけで済むのです。
たとえば現在20等級(63%割引)のオーナーが盗難で車両保険を受け取って次の新しいお車に入れ替えた場合、翌年度は「19等級の事故有(50%割引)」となり、1年間だけ無事故で過ごせばその翌年には再び「20等級の無事故(63%割引)」へ完全に復帰できますね。
1等級ダウンに伴う翌年1年間の保険料アップ額はおよそ2万円〜4万円程度に過ぎないため、車両盗難によって700万円〜850万円の保険金が満額支払われるメリットに比べれば、等級ダウンによる負担はごくわずかと言えるでしょう。
なお、本体丸ごとの盗難ではなく「エンブレムやバンパーの一部だけを盗まれて修理代が8万円だった」というような少額の部分盗難では、免責金額(5万または10万円)と翌年の1等級ダウン分(2万〜4万円)を天秤にかけて、保険を使わず自腹で直したほうが得になるケースもあります。
一方で、車両本体が盗まれた場合や、アルミホイール4本・高級ナビがごっそり盗まれて30万円以上の損害が出た場合は、1等級ダウンを躊躇する理由は一切ありませんので迷わず車両保険を請求してくださいね。
また、ディーラー等で契約できる「3年長期契約」の自動車保険に入っている場合であれば、契約期間の途中で盗難に遭って車両保険を使っても、3年満期を迎えるまでは1等級ダウンによる保険料の改定自体が行われないというメリットもありますよ。
保険金支払い後に盗難車が見つかった場合の所有権
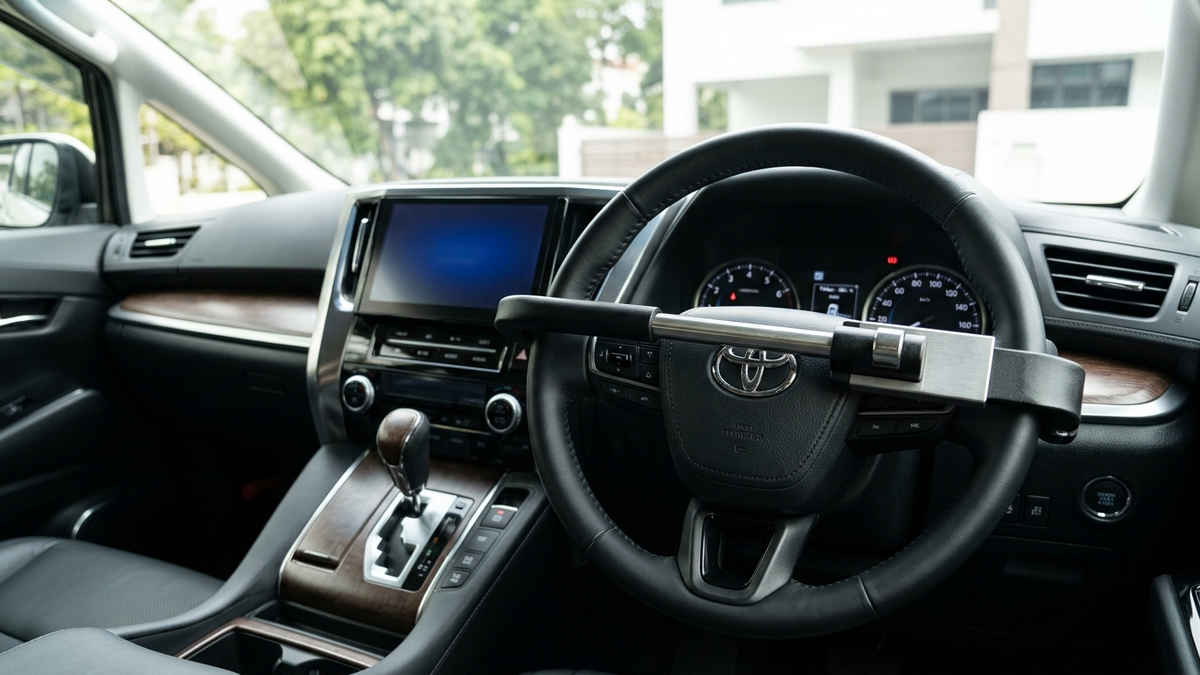
もうひとつ知っておきたい大切な実務知識が、「30日〜60日の待機期間が過ぎて車両保険金を満額受け取った後に、警察から『盗まれたヴェルファイアが港のコンテナやヤードで見つかりました』と連絡が来た場合はどうなるのか」という点です。
まず法律(保険法第24条・残存物代位)および保険約款のルール上、車両保険金が満額支払われた時点で、盗まれたヴェルファイアの所有権はあなたから「損害保険会社」へと自動的に移転しています。
なぜなら、すでに車の価値に相当する750万円の保険金を受け取っているのに、見つかった車までそのまま受け取ってしまうと、二重に利益を得ることになってしまうからですね。
ただし自動車保険の約款には救済ルールがあり、「保険金が支払われた日の翌日から起算して60日以内」に盗難車が発見された場合に限り、すでに受け取った車両保険金を保険会社へ全額返還すれば、愛車を自分の手元に取り戻す(返還請求する)ことができます。
つまり、保険金を受け取ってから60日以内にヴェルファイアが見つかったときは、「①そのまま保険金を手元に残して車の所有権は保険会社に譲る(新しい車に乗り換える)」か、「②受け取った保険金を返して愛車を取り戻す」かをあなた自身が自由に選べるのです。
しかも②を選んで愛車を取り戻す際、犯人によってドアロックや配線、バンパー、内装などが壊されていた場合は、その修理費用を改めて車両保険(分損)から支払ってもらえるため安心ですよ。
盗まれたヴェルファイアが発見されたタイミング別の対応ルール
- 保険金支払いの「前」に発見された場合:車の所有権はあなたのまま。鍵穴破壊や配線損傷・板金などの修理費用が車両保険から支払われます
- 保険金支払い後「60日以内」に発見された場合:①保険金をそのまま保持して車を保険会社へ引き渡すか、②保険金を返還して車を取り戻し損傷修理代を請求するかを選択できます
- 保険金支払い後「61日以降」に発見された場合:車の所有権は完全に保険会社へ確定しているため、原則として返還請求はできず保険金をそのまま保持します
ヴェルファイアの盗難保険と車両保険のよくある質問
ここでは、ヴェルファイアの盗難保険(車両保険)や特約の契約・請求に関してオーナーからよく寄せられる4つの疑問について、一問一答形式で回答します。
社外セキュリティ代の補償やナンバープレート盗難、駐車場による引受条件など、気になるポイントを事前にチェックしておきましょう。
Q1. プロショップで30万円かけて施工した社外カーセキュリティも、ヴェルファイアごと盗まれたら車両保険で補償されますか?
はい、車体に配線・固定されている社外カーセキュリティは「定着している付属品」として車両保険の補償対象になります。施工時の領収書・保証書を保管したうえで、保険会社へ連絡して協定保険価額にセキュリティ施工費用(30万円分)を反映させておきましょう。
Q2. ヴェルファイアのナンバープレートやタイヤ・アルミホイールだけを盗まれた場合も車両保険は使えますか?
はい、一般条件・エコノミー型のどちらでも部分盗難として補償されます。ただし部分盗難は「分損」扱いとなるため設定した免責金額(5万・10万円)が差し引かれ、翌年は1等級ダウンとなるので、被害額が15万円以上かどうかで保険使用を判断するのがおすすめです。
Q3. 青空駐車場(月極駐車場)で保管しているヴェルファイアでも車両保険の盗難補償に入れますか?
はい、青空駐車場や機械式駐車場であっても問題なく車両保険に加入でき、盗難時も満額補償されます。ただし超高額グレード(協定保険価額900万円超など)では一部のネット型損保でWeb引受制限がかかる場合があるため、複数社で見積もりを比較するとスムーズです。
Q4. ヴェルファイアが盗まれた後、まだ見つからない状態でも毎月の自動車ローンや自動車税は払う必要がありますか?
ローンの引き落としは車両保険金で一括完済するまで継続するため、勝手に引き落とし口座の残高をゼロにして滞納しないよう注意してください。自動車税については、警察の盗難届受理番号をもって管轄の都道府県税事務所へ「盗難による課税保留(申立)」を行えば、翌月以降の課税を止めることができます。
万が一の際にあわてないよう、警察へ提出する車台番号や登録番号の控えと保険証券は、車内ではなく必ずご自宅のファイルに保管しておいてくださいね。
ヴェルファイアに必須な盗難保険と車両保険特約総括
ここまで、ヴェルファイアに盗難保険としての車両保険と関連特約がなぜ必須なのか、警察への盗難届提出から保険金受取までの流れ、そして重過失によって保険が下りないケースと防犯対策まで詳しく解説してきました。
最後に、あなたの大切なヴェルファイアの資産価値と家族の暮らしを盗難リスクから守り抜くための「重要チェックリスト」を3つに絞って振り返っておきましょう。
まず1つ目に、700万円を超えるローン残債リスクを遮断するため、オプション総額を含めた適正な協定保険価額で「車両保険(一般型またはエコノミー型)」に必ず加入し、「車両盗難対象外特約」は絶対に付けないことが大前提です。
2つ目に、盗難全損時の再購入諸費用をカバーする「車両全損時復旧費用特約」、車内のゴルフ用品やベビーカーを守る「車内身の回り品補償特約」、そして発見待機期間中の足を確保する「代車費用特約(30日)」の3点セットを付帯しておくと隙がありません。
そして3つ目に、重過失による保険金不払いを防ぐため、「コンビニ等で1分でもエンジンをかけっぱなしで離れない」「スペアキーは車内に置かず自宅の電波遮断ケースで全数保管する」という鉄則を家族全員で徹底することが何より重要でしょう。
物理的なハンドルロックや防犯カメラ・社外セキュリティで「盗まれにくい環境」を作り、万が一突破されても車両保険と特約で「金銭的なダメージをゼロにする」という二段構えがあれば、日々のお出かけや旅行も心から安心して楽しめますよね。
なお、盗難全損時は免責金額(5万円や10万円)を設定していても差し引かれずに満額受け取れるため、免責設定とダイレクト型損保を上手に活用すれば毎年の保険料も無理なく抑えることができます。
ぜひ納車前や保険更新のタイミングで今回のチェックリストを見直して、どんな事態が起きてもローン残債に怯えることのない盤石な車両保険と特約プランで、誇り高いヴェルファイアライフを満喫してくださいね。